Règlement des factures : 5 étapes pour payer le bon montant au bon fournisseur
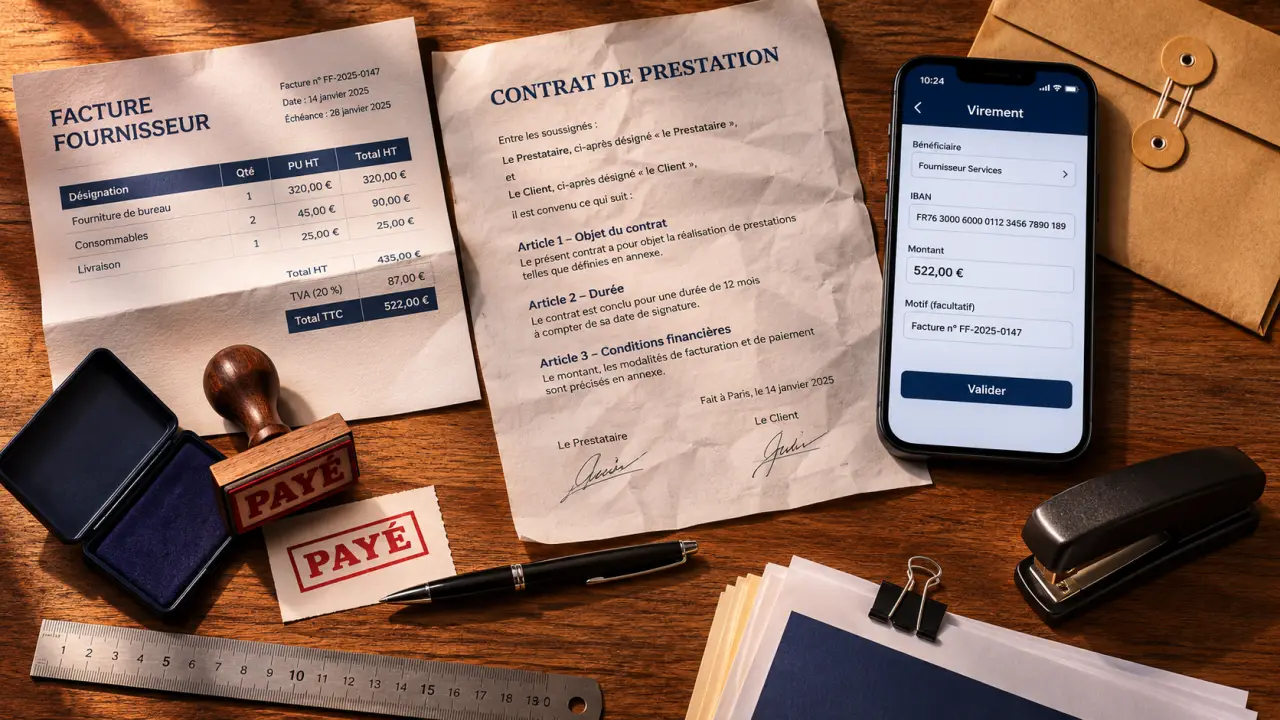
Pour régler une facture, vérifiez d’abord la réalité de l’achat, le montant restant dû et les coordonnées du bénéficiaire. Faites ensuite valider le paiement, choisissez le moyen convenu et conservez sa preuve. Le règlement des factures ne se termine pas à l’ordre de virement : il faut aussi vérifier son exécution et rapprocher le paiement de la bonne facture.
Cette méthode permet d’éviter les doublons, les erreurs de destinataire et les retards. Elle s’applique notamment aux factures fournisseurs, avec quelques adaptations pour les acomptes, les avoirs et les marchés publics.
1. Vérifier ce que la facture vous demande réellement de payer
Le règlement d’une facture consiste à payer une somme due pour un bien ou un service. La facture décrit l’opération, son prix, la TVA applicable et les conditions de paiement. Entre professionnels, la facturation est obligatoire : ce document sert notamment de justificatif commercial, comptable et fiscal.
Ne confondez pas la facture avec le devis, qui présente une proposition, ni avec la facture pro forma, document provisoire sans valeur comptable. Une facture ne prouve pas non plus, à elle seule, que le paiement a été effectué.
Rapprocher la facture de la commande et de la réception
Avant tout règlement, comparez les quantités, les tarifs et les prestations facturées avec la commande ou le contrat. Vérifiez ensuite que les marchandises ont été livrées ou que le service a été réalisé. Une facture conforme en apparence peut malgré tout comporter une ligne facturée deux fois ou une prestation non exécutée.
- Contrôlez l’identité du fournisseur et celle de votre entreprise.
- Repérez le numéro unique, la date d’émission et la référence de commande lorsqu’elle existe.
- Vérifiez les montants hors taxes, la TVA, le total TTC et les réductions convenues.
- Recherchez un éventuel paiement antérieur, un acompte ou un avoir à déduire.
Pour éviter un effet de ciseau dans votre trésorerie, distinguez deux dates : celle à laquelle la dépense devient certaine et celle à laquelle l’argent sortira du compte. Une facture validée mais payable plus tard doit déjà figurer dans vos prévisions. Sinon, le solde bancaire paraît disponible alors qu’une partie est engagée : programmez les décaissements en regard des encaissements attendus, plutôt que de consulter uniquement le solde du jour.
2. Fixer l’échéance et obtenir la validation interne
La date limite de paiement se recherche sur la facture, puis se rapproche des conditions contractuelles. Vérifiez également les conditions d’escompte : une réduction pour paiement anticipé ne se déduit pas librement si elle n’a pas été prévue ou acceptée.
En France, dans le régime général entre professionnels, à défaut de délai convenu, le paiement intervient en principe dans les 30 jours suivant la réception des marchandises ou l’exécution de la prestation. Un délai négocié ne peut généralement pas dépasser 60 jours après l’émission de la facture, ou 45 jours fin de mois sous conditions. Des règles particulières existent selon les secteurs et les opérations : une échéance imprimée sur une facture ne suffit donc pas à garantir sa conformité.
Attribuer une responsabilité à chaque facture
Dans une petite structure, le dirigeant peut contrôler et autoriser le règlement. Dans une organisation plus importante, le responsable de l’achat confirme la réception, puis la comptabilité vérifie les pièces et prépare le paiement. L’essentiel est de savoir qui peut approuver la dépense et qui doit intervenir en cas de blocage.
Utilisez des statuts simples : reçue, à contrôler, approuvée, programmée, payée ou contestée. Prévoyez une alerte avant l’échéance et tenez compte du délai d’exécution du moyen de paiement. Une facture oubliée dans une boîte mail reste une dette à suivre.
3. Choisir le moyen de règlement et sécuriser le bénéficiaire
Le moyen de paiement dépend de ce que le fournisseur accepte, des conditions convenues et des contraintes de l’opération. Pour une facture ponctuelle, le virement facilite l’identification du règlement. Pour des dépenses récurrentes, le prélèvement peut limiter les oublis, sans remplacer le contrôle des montants.
| Moyen de paiement | Usage pratique | Vérification essentielle |
|---|---|---|
| Virement | Facture fournisseur ponctuelle ou paiement groupé | Bénéficiaire, IBAN, montant et référence de facture |
| Prélèvement | Abonnement ou dépense régulière | Mandat, montant annoncé et provision du compte |
| Carte bancaire | Achat en ligne ou règlement accepté par le fournisseur | Authenticité du site et justificatif de transaction |
| Chèque | Paiement accepté par le créancier | Ordre, envoi et suivi de l’encaissement |
| Espèces | Situations autorisées, dans les limites légales | Plafond applicable et reçu attestant le paiement |
Un changement de coordonnées bancaires doit déclencher une vérification indépendante. Appelez votre interlocuteur habituel avec un numéro déjà connu, et non celui figurant uniquement dans le message annonçant le nouvel IBAN. Une adresse électronique familière ne garantit pas l’authenticité de la demande.
Indiquez le numéro de facture dans le libellé du paiement. Si vous réglez plusieurs factures ensemble, transmettez au fournisseur un détail des références et des montants : il pourra affecter les sommes correctement et éviter une relance injustifiée.
4. Traiter les écarts avant qu’ils ne deviennent des impayés
Une erreur de prix, une livraison incomplète ou une difficulté de trésorerie appellent des réponses différentes. Dans tous les cas, contactez rapidement le fournisseur par écrit, précisez les références concernées et conservez les échanges. L’absence de réponse ne vaut pas accord sur un report de paiement.
Acompte, avoir et paiement partiel : calculer le solde exact
Un acompte correspond à une fraction du prix versée avant la livraison ou la réalisation de la prestation ; il fait l’objet d’une facture d’acompte. Lors du règlement final, vérifiez que ce versement a bien été pris en compte. Un avoir peut, lui, corriger une erreur, un retour, une remise ou un trop-perçu.
Par exemple, pour une facture de 1 200 euros TTC avec 300 euros d’acompte déjà réglés et un avoir applicable de 100 euros, le solde est de 800 euros. Assurez-vous que ces déductions ne sont pas déjà intégrées au montant demandé. Un paiement partiel laisse subsister une dette : faites confirmer tout échéancier par écrit.
Contestation et retard : agir sans attendre
Pour contester une facture, détaillez les lignes litigieuses et joignez les pièces utiles. Demandez une correction ou un avoir plutôt que de modifier vous-même le document. Ne supposez pas qu’une contestation suspend automatiquement toute obligation de paiement ; clarifiez avec le fournisseur le traitement de la partie non contestée.
Entre professionnels, un retard peut entraîner des pénalités exigibles sans rappel préalable, ainsi qu’une indemnité forfaitaire de 40 euros pour frais de recouvrement, dans les conditions légales. Ces règles ne se transposent pas telles quelles aux particuliers. Si vous anticipez un retard, proposez un calendrier réaliste avant l’échéance.
5. Confirmer le paiement et conserver une trace exploitable
Après l’exécution, rapprochez le débit bancaire de la facture et vérifiez l’absence de rejet. Un ordre enregistré ou programmé ne constitue pas la preuve d’un paiement définitivement exécuté. Archivez ensemble la facture, sa validation, les éventuels avoirs et le justificatif bancaire ; demandez une facture acquittée si nécessaire.
Dans votre suivi, distinguez le montant initial, les règlements déjà effectués et le solde restant. Ce rapprochement permet de répondre à une relance sans rechercher les pièces dans plusieurs dossiers et évite de payer une seconde fois une facture déjà soldée.
Facturation électronique et marchés publics : séparer transmission et paiement
Selon Service-Public.fr, le calendrier de généralisation prévoit la réception des factures électroniques par les entreprises établies en France et assujetties à la TVA à compter du 1er septembre 2026. L’émission devient obligatoire à cette date pour les grandes entreprises et les ETI, puis le 1er septembre 2027 pour les PME et micro-entreprises, dans le périmètre concerné.
Pour les entités publiques, les factures sont transmises via Chorus Pro. Le dépôt sur une plateforme ne signifie toutefois pas que la facture est payée : suivez son traitement, répondez aux demandes de correction et rapprochez ensuite le versement reçu. Quel que soit le format, la bonne méthode reste la même : contrôler, valider, payer et vérifier.
- Règlement des factures : 5 étapes pour payer le bon montant au bon fournisseur - 4 novembre 2026
- Avantages de la micro-entreprise : la simplicité paie surtout quand les frais restent faibles - 3 novembre 2026
- Vérification du nom pour un virement bancaire : 4 résultats et les bons réflexes face aux alertes - 2 novembre 2026
Articles qui pourraient vous intéresser :
 Remises et Réductions : le cashback est-il rentable ou risqué ?
 Générateur de facture Simplifie-ta-compta : automatisez votre conformité et sécurisez votre trésorerie
 CapEx : calcul, amortissement et 4 erreurs stratégiques à éviter pour votre croissance
 PEE : blocage, risque, frais, l’abondement compense-t-il vraiment ces contraintes ?