Vérification du nom pour un virement bancaire : 4 résultats et les bons réflexes face aux alertes
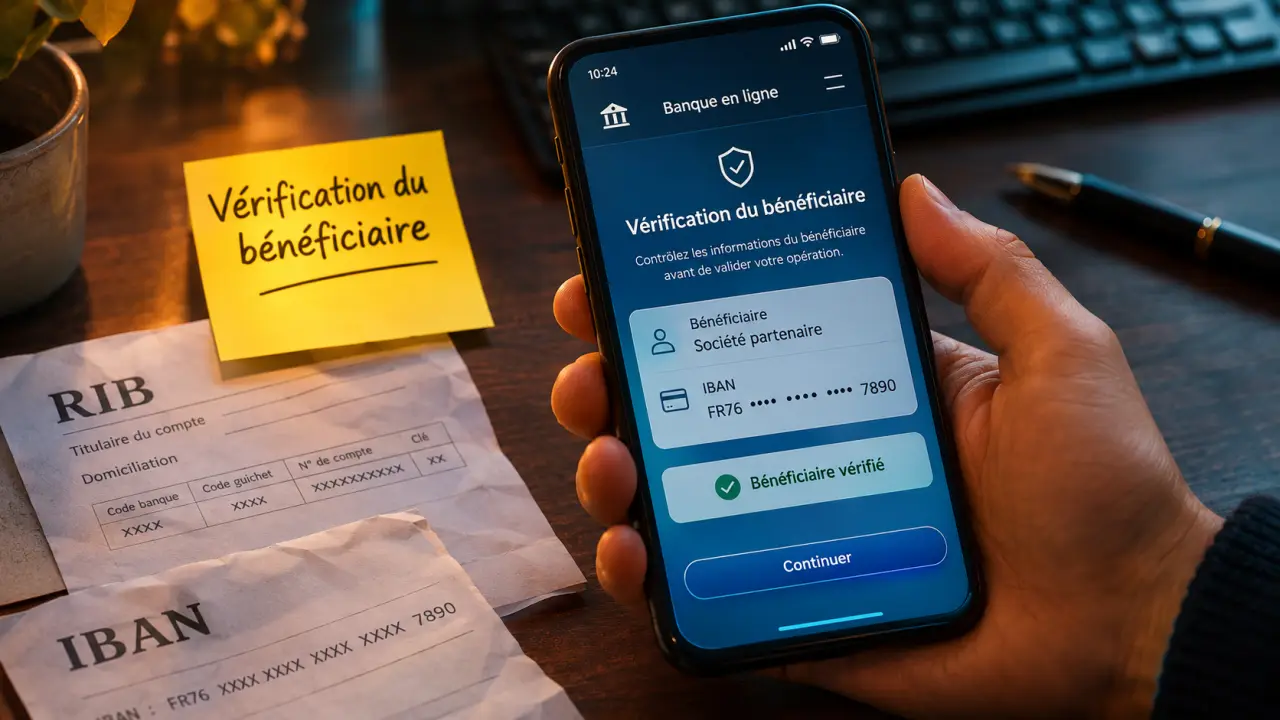
La banque vérifie le nom du bénéficiaire pour s’assurer qu’il correspond à l’IBAN renseigné avant de vous laisser confirmer un virement. Une alerte ne signifie donc pas forcément fraude ou paiement bloqué : elle peut aussi révéler un nom incomplet ou un ancien intitulé. Le bon réflexe consiste à contrôler les coordonnées, sans forcer la validation tant que le doute subsiste.
Un contrôle du destinataire avant l’envoi de l’argent
La vérification du bénéficiaire, appelée aussi VoP pour Verification of Payee, compare le nom saisi avec celui connu par la banque qui tient le compte destinataire. Ce service gratuit et automatique répond à une obligation réglementaire européenne. Il concerne les virements SEPA standards et instantanés.
Comprendre la vérification du bénéficiaire des virements — Découvrez le fonctionnement, le périmètre et les obligations de la nouvelle vérification européenne des bénéficiaires de virements.
Concrètement, vous renseignez un bénéficiaire et son IBAN, c’est-à-dire l’identifiant international de son compte bancaire. Votre banque interroge celle du bénéficiaire, puis affiche le résultat avant votre validation. Selon votre interface bancaire, le contrôle peut apparaître lors de l’ajout du bénéficiaire ou pendant la préparation du paiement.
L’objectif est double : réduire les erreurs de destinataire et détecter certaines tentatives de fraude au faux RIB. Un nom familier enregistré dans votre application ne suffit pas à sécuriser un paiement si les coordonnées bancaires associées ont été remplacées.
Une correspondance exacte n’est toutefois pas une garantie générale. Elle confirme la cohérence entre un nom et un compte, pas la légitimité d’une facture, la qualité d’un vendeur ou la bonne exécution future du virement. Les autres contrôles bancaires restent applicables.
Les quatre résultats à lire avant de confirmer
Les formulations varient selon les banques, mais les messages se répartissent en quatre catégories. Il faut distinguer une véritable discordance d’une impossibilité technique de vérifier : ces situations n’appellent pas la même réaction.
| Résultat affiché | Ce qu’il signifie | Action recommandée |
|---|---|---|
| Correspondance totale | Le nom renseigné correspond au titulaire du compte associé à l’IBAN. | Contrôlez encore le montant et le motif avant de valider. |
| Correspondance partielle | Le nom est proche de celui connu par la banque destinataire. | Comparez le nom proposé, s’il apparaît, avec le RIB du bénéficiaire. |
| Absence de correspondance | La concordance entre le nom et l’IBAN n’est pas établie. | Suspendez l’opération et faites confirmer les coordonnées. |
| Vérification impossible | Le service ne peut pas fournir de résultat. | Ne considérez pas cette absence de réponse comme une validation ; réessayez ou contactez votre banque. |
Une correspondance partielle peut notamment conduire l’application à proposer un intitulé corrigé. Ne l’acceptez pas simplement pour faire disparaître l’avertissement : vérifiez qu’il désigne bien la personne ou l’organisme que vous souhaitez payer.
L’alerte de concordance n’est pas, à elle seule, un blocage systématique. Le dispositif vous laisse généralement décider de poursuivre ou d’abandonner. Cette possibilité ne constitue pas une recommandation de passer outre : si vous confirmez malgré une anomalie, vous risquez d’envoyer l’argent au mauvais destinataire.
Le nom à saisir dépend du titulaire du compte
Le repère le plus utile reste l’intitulé du titulaire figurant sur le RIB, le relevé d’identité bancaire. Il faut distinguer ce nom bancaire du surnom que vous utilisez pour reconnaître un proche ou un fournisseur dans votre répertoire.
Pour un particulier ou un compte joint
Saisissez le prénom et le nom du titulaire tels qu’ils figurent sur son RIB. Évitez les civilités, les surnoms et les mentions personnelles comme « Papa » ou « propriétaire ». Si votre banque propose un champ Alias, utilisez-le pour ce repère personnel, sans modifier le champ destiné au nom vérifié.
Un nom d’usage ou un nom marital peut différer de celui enregistré par la banque destinataire. En cas d’alerte, demandez au bénéficiaire de confirmer son intitulé bancaire exact. Pour un compte joint, reprenez les informations du RIB plutôt que de recomposer vous-même les noms des cotitulaires ; si le contrôle échoue, faites préciser l’intitulé à utiliser.
Pour une entreprise, un indépendant ou une association
Renseignez la raison sociale ou la dénomination reconnue par la banque du bénéficiaire. Le nom visible sur une enseigne ou un site commercial n’est pas nécessairement celui du titulaire du compte. Pour une association, utilisez sa dénomination sociale plutôt que le nom de son président ou de son trésorier.
Un indépendant peut également encaisser sous un intitulé différent de sa marque commerciale. Demandez-lui un RIB et le nom exact à saisir. Un registre officiel peut aider à comprendre l’identité d’une entreprise, mais ne prouve pas, à lui seul, que l’IBAN reçu lui appartient.
Face à une alerte, vérifier sans céder à l’urgence
Si le nom paraît correct mais que l’avertissement persiste, évitez les essais successifs au hasard. Une correction utile doit reposer sur une information confirmée, pas sur la recherche d’une formulation qui ferait simplement accepter le virement.
- Comparez l’IBAN et le nom avec le RIB transmis, en vérifiant que vous avez sélectionné le bon bénéficiaire.
- Recherchez une différence d’intitulé : prénom manquant, surnom, nom d’usage ou marque commerciale à la place de la raison sociale.
- Contactez le destinataire par un canal connu, notamment si un changement de coordonnées bancaires vient d’être annoncé.
- Corrigez les informations confirmées, puis relancez le contrôle.
- Reportez le paiement si le doute demeure et demandez l’aide de votre banque.
Le meilleur levier contre un faux RIB consiste à séparer le canal qui apporte les coordonnées de celui qui les confirme. Si un courriel annonce un changement d’IBAN, appelez votre interlocuteur au numéro déjà présent dans vos dossiers, et non à celui indiqué dans ce message. Vous rompez ainsi la chaîne de confiance qu’un fraudeur tente de construire autour d’un document apparemment crédible.
Une demande pressante de contourner l’alerte doit renforcer votre vigilance. Si vous avez déjà confirmé un virement suspect, contactez immédiatement votre banque pour signaler l’opération et demander quelles démarches restent possibles, sans attendre une réponse du destinataire présumé.
Bénéficiaires enregistrés et paiements programmés : les points à revoir
Un bénéficiaire utilisé depuis longtemps peut déclencher une alerte lorsque son nom enregistré est comparé à l’intitulé bancaire réel. Cela ne prouve pas qu’il est devenu frauduleux : votre répertoire contient peut-être un ancien nom ou un libellé personnel. Profitez du contrôle pour corriger la fiche après confirmation.
Les virements permanents sont vérifiés à leur création ou à leur modification, et non à chaque échéance. Il ne faut donc pas interpréter l’exécution régulière d’un paiement comme une nouvelle confirmation de concordance chaque mois.
Pour les particuliers, ce service réglementaire n’est pas une simple option à désactiver dans l’application. Des modalités particulières existent pour certains paiements professionnels groupés. Les entreprises utilisant des listes de virements ou la télétransmission doivent vérifier avec leur banque les paramètres, les formats de fichiers et les éventuels rapports de contrôle.
Enfin, ne supposez pas que tous les virements internationaux bénéficient du même dispositif : hors du périmètre couvert, renseignez-vous auprès de votre établissement. Dans tous les cas, conserver des intitulés exacts et confirmer indépendamment chaque changement d’IBAN reste une précaution essentielle.
- Avantages de la micro-entreprise : la simplicité paie surtout quand les frais restent faibles - 3 novembre 2026
- Vérification du nom pour un virement bancaire : 4 résultats et les bons réflexes face aux alertes - 2 novembre 2026
- Stratégie immobilière : ajuster les locaux pour soutenir la croissance - 2 novembre 2026