Avantages de la micro-entreprise : la simplicité paie surtout quand les frais restent faibles
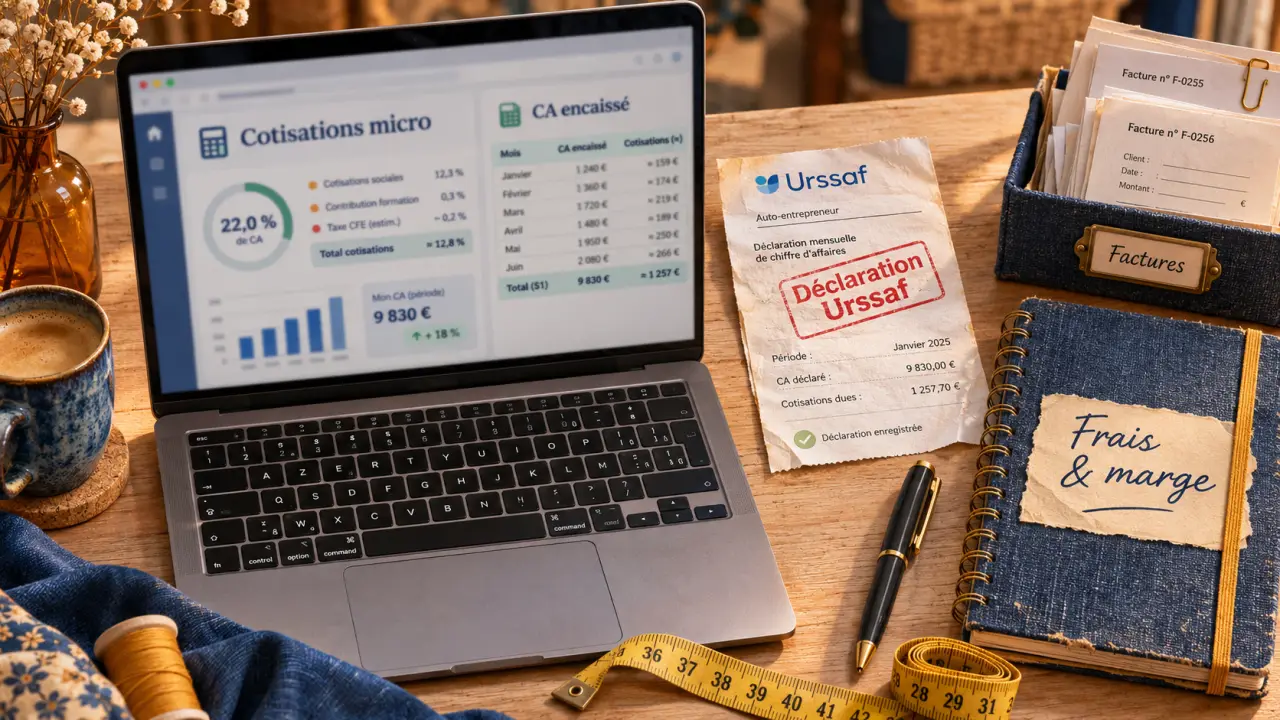
Le principal avantage de la micro-entreprise est de permettre de démarrer seul avec une gestion allégée et des cotisations proportionnelles aux recettes encaissées. Ce régime convient particulièrement aux activités nécessitant peu d’achats et d’investissements. En revanche, sa simplicité ne garantit ni une fiscalité plus douce ni une meilleure rentabilité : tout dépend de vos dépenses, de votre clientèle et de vos perspectives de développement.
Une activité plus simple à lancer et à gérer
Comme le précise Service Public, la micro-entreprise est une entreprise individuelle bénéficiant d’un régime fiscal et social simplifié. Ce n’est donc pas une société ni une forme juridique distincte. Cette distinction compte : vous pouvez rester entrepreneur individuel tout en passant ultérieurement au régime réel.
Moins de formalités, sans disparition des obligations
La création s’effectue par le Guichet unique des formalités des entreprises, géré par l’INPI. Contrairement à une société, vous n’avez ni statuts à rédiger ni capital social à constituer. Il faut néanmoins vérifier que l’activité est éligible, posséder les qualifications éventuellement exigées et souscrire les assurances obligatoires pour votre métier.
La comptabilité est également allégée : tenue d’un livre des recettes, registre des achats pour les activités concernées, facturation conforme et conservation des justificatifs. Vous n’avez pas à produire de bilan ni de compte de résultat annuels au titre du régime micro. Le recours à un expert-comptable n’est pas obligatoire.
Cette souplesse facilite le test d’une activité ou son exercice en complément d’un emploi. Le cumul reste soumis aux règles applicables : obligations de loyauté, éventuelles clauses contractuelles, incompatibilités professionnelles et conditions propres aux allocations ou à la retraite.
Une séparation patrimoniale qui n’est pas propre au régime micro
L’entreprise individuelle bénéficie d’une séparation automatique des patrimoines personnel et professionnel. Il ne faut toutefois pas la présenter comme une protection absolue : Service Public signale des limites, notamment pour certaines créances fiscales ou sociales. Cet avantage relève de l’entreprise individuelle, et non exclusivement du régime micro.
Des cotisations lisibles, mais calculées avant vos dépenses
Les cotisations sociales sont calculées sur le chiffre d’affaires encaissé, pas sur le bénéfice. Vous déclarez vos recettes à l’Urssaf chaque mois ou chaque trimestre selon l’option retenue. Une facture non encore réglée n’est donc pas traitée comme une recette encaissée.
En l’absence d’encaissement, les cotisations proportionnelles sont nulles, sauf option particulière pour des cotisations minimales. La déclaration reste obligatoire, même avec un chiffre d’affaires nul. D’autres dépenses peuvent subsister : assurance, abonnement logiciel, loyer ou cotisation foncière des entreprises, selon votre situation et les exonérations applicables.
Les taux varient selon l’activité. Service Public indique notamment 12,3 % pour la vente de marchandises, 21,2 % pour certaines prestations de services BIC, 23,2 % pour les professions libérales relevant de la CIPAV et 25,6 % pour les professions libérales non réglementées. Ces taux doivent être vérifiés pour la période concernée et ne représentent pas l’ensemble des prélèvements possibles, notamment la contribution à la formation professionnelle et l’impôt.
Pour piloter votre trésorerie, raisonnez par couche : une première part de chaque encaissement couvre les achats nécessaires à la mission, une deuxième est réservée aux prélèvements, une troisième aux frais fixes. Seul le solde constitue une somme potentiellement disponible pour vous rémunérer. Cette lecture évite de confondre le montant affiché sur le compte bancaire avec votre revenu réellement utilisable.
Enfin, l’absence de cotisations proportionnelles sans recettes a une contrepartie : elle ne crée pas de nouveaux droits correspondants. La validation des trimestres de retraite dépend du chiffre d’affaires et de l’activité, pas simplement de la durée d’immatriculation. Les droits à la formation dépendent également des conditions de cotisation.
Impôt et TVA : deux simplifications à évaluer séparément
Un abattement forfaitaire plutôt que la déduction des frais
Pour l’impôt sur le revenu, le régime micro applique au chiffre d’affaires un abattement forfaitaire représentatif des dépenses professionnelles. Son montant dépend de la catégorie d’activité, notamment des bénéfices industriels et commerciaux, ou BIC, et des bénéfices non commerciaux, ou BNC. Le revenu imposable ainsi déterminé rejoint les autres revenus du foyer.
Vous ne déduisez donc pas vos dépenses pour leur montant réel et vous n’amortissez pas fiscalement votre matériel dans ce régime. Lorsque les achats, déplacements, loyers ou investissements deviennent importants, une comparaison avec le réel est nécessaire.
Le versement forfaitaire libératoire constitue une autre possibilité, sous conditions, notamment de revenu fiscal de référence. L’impôt est alors payé selon un pourcentage des encaissements, avec les cotisations. Cette option n’est pas automatiquement avantageuse, particulièrement pour un foyer peu ou non imposable. L’ACRE peut aussi alléger temporairement certaines cotisations pour les créateurs éligibles ; ses conditions doivent être vérifiées avant de l’intégrer au prévisionnel.
La franchise de TVA dépend surtout de vos clients et de vos achats
La franchise en base permet, sous conditions, de ne pas facturer la TVA. Elle simplifie la gestion et peut faciliter le positionnement tarifaire auprès des particuliers. En contrepartie, la TVA payée sur les achats n’est pas récupérable.
Pour une activité équipée à grands frais ou travaillant principalement avec des entreprises récupérant la TVA, cet avantage devient moins évident. Surtout, les seuils de franchise de TVA sont distincts des plafonds du régime micro : vous pouvez devenir redevable de la TVA tout en restant micro-entrepreneur. Une option volontaire pour la TVA peut également être étudiée.
Le bon choix dépend de votre marge et de votre croissance
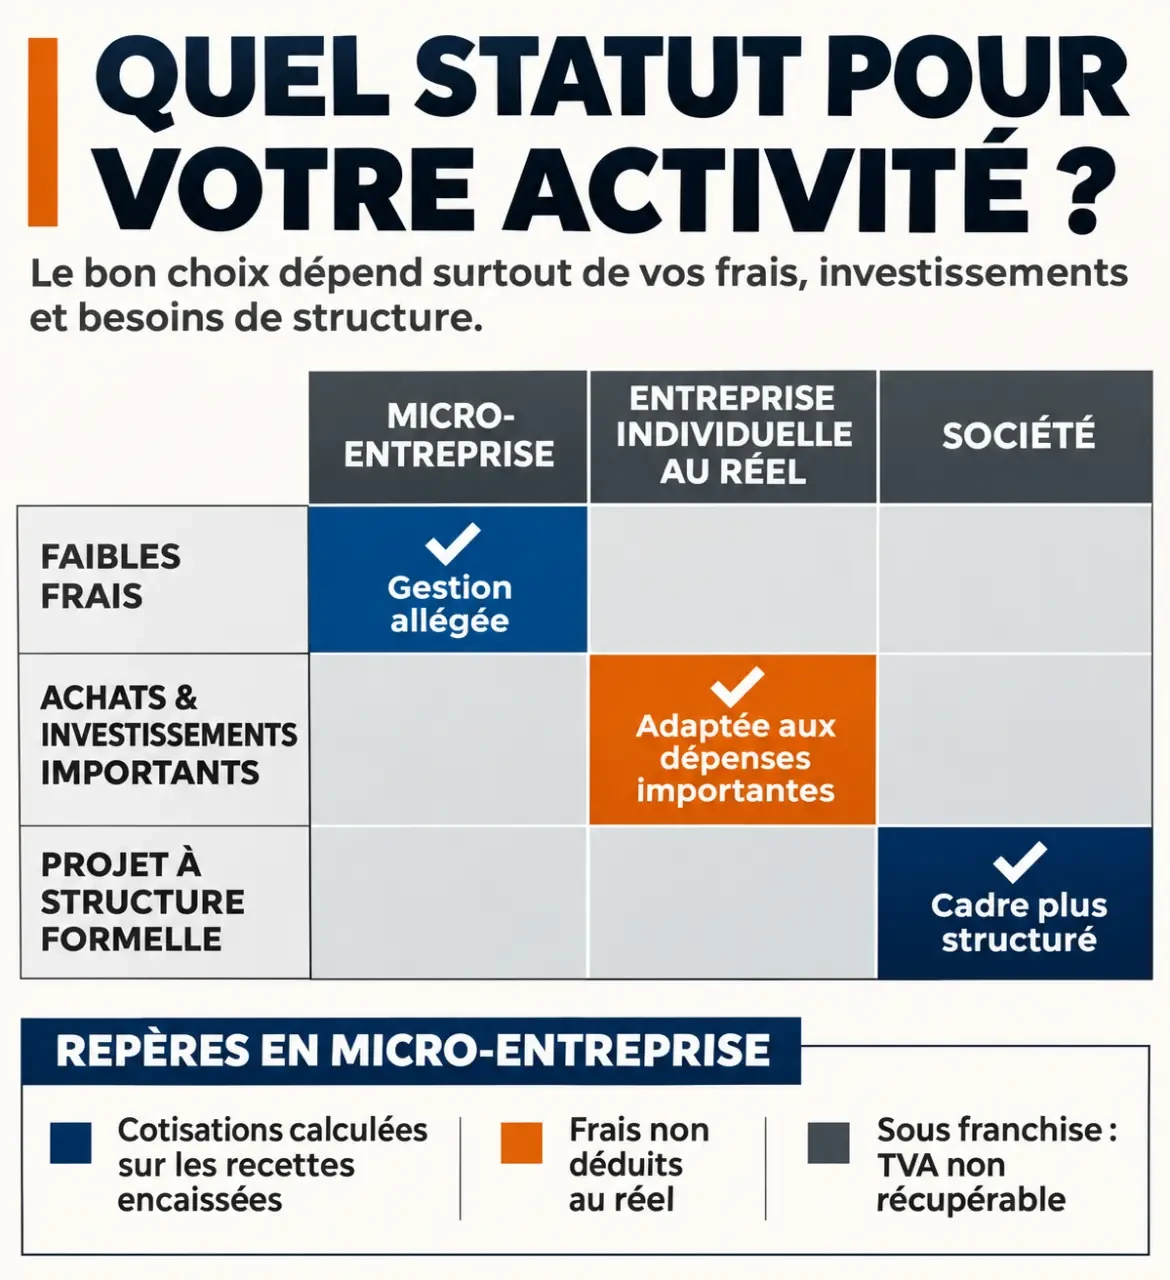
Un consultant travaillant avec peu de matériel profite généralement davantage de la simplicité du régime qu’un commerçant supportant un stock important. Un artisan doit, lui, surveiller les matières premières refacturées : ces sommes entrent normalement dans son chiffre d’affaires et ne diminuent pas directement l’assiette des cotisations.
| Solution | Gestion et frais professionnels | Situation à examiner |
|---|---|---|
| Micro-entreprise | Comptabilité allégée ; frais pris en compte forfaitairement | Activité individuelle avec faibles dépenses |
| Entreprise individuelle au réel | Comptabilité plus complète ; charges déductibles et amortissements selon les règles fiscales | Achats ou investissements significatifs |
| EURL | Société avec statuts et comptes annuels ; régime social dépendant de la gérance | Projet nécessitant une structure sociétaire |
| SASU | Société avec obligations comptables ; président assimilé salarié lorsqu’il est rémunéré, sans assurance chômage automatique | Projet sociétaire à comparer selon la rémunération et le développement |
Les plafonds doivent être vérifiés par activité et année. Pour 2026, Service Public indique notamment 203 100 € pour certaines activités de vente et 83 600 € pour plusieurs prestations de services et activités libérales. Des règles particulières existent, notamment pour la location meublée. Un dépassement n’entraîne pas nécessairement une sortie immédiate : son appréciation dépend des règles applicables et des chiffres d’affaires antérieurs.
Avant de choisir, préparez un prévisionnel comprenant :
- les encaissements attendus et leur saisonnalité ;
- les achats, frais fixes et investissements ;
- les cotisations, l’impôt et l’effet de la TVA ;
- les besoins de recrutement et les perspectives de croissance.
Embaucher reste possible en micro-entreprise, mais les salaires ne sont pas déductibles au réel dans ce régime, ce qui peut réduire fortement son intérêt. Pour un projet artisanal, une CMA peut aider à vérifier les obligations du métier et à comparer les scénarios. L’objectif est de choisir une gestion simple sans sacrifier la viabilité économique de votre activité.
- Avantages de la micro-entreprise : la simplicité paie surtout quand les frais restent faibles - 3 novembre 2026
- Vérification du nom pour un virement bancaire : 4 résultats et les bons réflexes face aux alertes - 2 novembre 2026
- Stratégie immobilière : ajuster les locaux pour soutenir la croissance - 2 novembre 2026
Articles qui pourraient vous intéresser :
 Prix Pipedrive : quel forfait choisir pour maximiser vos ventes sans dépasser votre budget ?
 Démarche qualité : satisfaction, performance et conformité pour la piloter concrètement
 Stratégie, processus et discipline : ce qui définit l’excellence opérationnelle
 Processus lean : 5 principes et 7 gaspillages pour fluidifier l’entreprise