Facturation pour auto-entrepreneur : une facture conforme ne suffit pas à sécuriser vos recettes
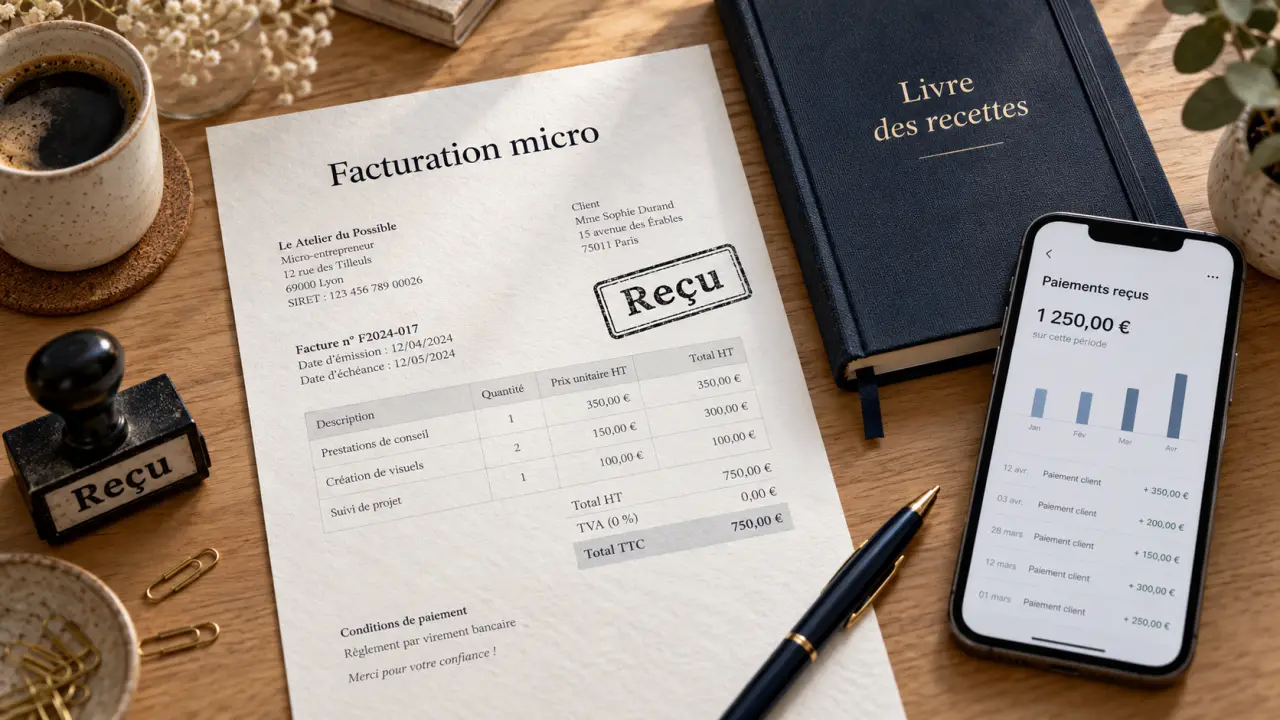
La facturation pour auto-entrepreneur repose sur trois réflexes : émettre une facture lorsque celle-ci est obligatoire, y inscrire les bonnes mentions et suivre les sommes réellement encaissées. Le régime micro simplifie la comptabilité, mais ne dispense ni de conserver les justificatifs ni de déclarer son chiffre d’affaires. Voici les vérifications à intégrer dès vos premières ventes, sans confondre facture, paiement et déclaration.
Avant de facturer : identifier le client et le bon moment
Une facture est obligatoire pour toute vente ou prestation entre professionnels. Avec un particulier, les règles dépendent de l’opération : une note est notamment obligatoire pour une prestation de services d’au moins 25 euros TTC, et en dessous si le client la demande. Les ventes à distance obéissent également à des obligations spécifiques. Établir systématiquement une facture reste une bonne pratique pour tracer votre activité.
Testez vos connaissances sur la facturation en micro-entreprise
Répondez aux 6 questions pour vérifier vos acquis.
Résultat final
Points à revoir :
En principe, vous émettez la facture lors de la livraison du bien ou de la réalisation de la prestation. Si vous recevez un acompte, établissez une facture d’acompte, puis faites apparaître celui-ci sur la facture finale afin de ne pas réclamer deux fois la même somme.
Attribuez à chaque facture un numéro unique suivant une séquence chronologique et continue. Une série comme « F-2026-001 » convient si votre organisation garantit cette continuité. Ne réutilisez jamais le numéro d’une facture annulée et ne supprimez pas une facture déjà émise pour combler un trou.
Enfin, un devis accepté encadre la commande, mais ne remplace pas la facture. De même, un relevé bancaire prouve un mouvement d’argent sans détailler ce qui a été vendu : ces documents se complètent.
Construire une facture vérifiable, du vendeur au montant à payer
Votre modèle doit permettre au client de comprendre immédiatement qui facture, pour quelle opération et selon quelles conditions. Un nom commercial ou un logo ne remplace jamais votre identité légale.
| Bloc | Informations à prévoir |
|---|---|
| Votre identité | Nom et prénom accompagnés de « Entrepreneur individuel » ou « EI », adresse professionnelle, identification de l’entreprise, notamment SIREN/SIRET, et immatriculation applicable. |
| Votre client | Nom ou dénomination sociale, adresse et adresse de facturation si différente, sous réserve des exceptions concernant certains particuliers. |
| La facture | Numéro unique, date d’émission, date de livraison ou d’exécution si différente, numéro du bon de commande lorsqu’il a été préalablement établi par l’acheteur. |
| La vente | Désignation précise, quantité, prix unitaire hors taxes et éventuelles réductions. |
| Les totaux | Total hors taxes, régime de TVA, taux et montant de TVA si applicable, total à payer. |
| Le règlement | Échéance, conditions d’escompte et, pour un client professionnel, taux des pénalités de retard et indemnité forfaitaire de recouvrement de 40 euros. |
TVA : le statut micro ne signifie pas automatiquement exonération
Si vous bénéficiez de la franchise en base, inscrivez « TVA non applicable, art. 293 B du CGI » et ne facturez pas de TVA. Si vous êtes redevable de la TVA, votre facture doit afficher les mentions correspondantes, dont votre numéro de TVA et les taux applicables. Les seuils de TVA et ceux du régime micro sont distincts : vérifiez votre situation avant de reprendre un ancien modèle.
Adapter les mentions à votre activité
Un artisan soumis à une assurance professionnelle obligatoire doit également mentionner l’assurance souscrite, les coordonnées de l’assureur et la couverture géographique du contrat. Une prestation décrite comme « intervention » manque par ailleurs de précision : préférez un libellé permettant d’identifier le travail réalisé, les quantités et la période concernée.
Avant l’envoi, relisez l’identité du client, les calculs et l’échéance. En cas d’erreur après émission, établissez un document rectificatif ou un avoir faisant référence à la facture initiale, plutôt que de modifier silencieusement l’original.
Préparer la facture électronique sans confondre PDF et conformité
La réforme concerne aussi les micro-entrepreneurs, y compris ceux en franchise en base de TVA. Pour les opérations entrant dans son champ, le calendrier distingue deux obligations :
- À compter du 1er septembre 2026 : pouvoir recevoir des factures électroniques.
- À compter du 1er septembre 2027 : émettre des factures électroniques pour les micro-entreprises.
Le dispositif vise notamment les transactions entre entreprises établies en France et assujetties à la TVA. Les ventes aux particuliers et certaines opérations internationales relèvent plutôt d’obligations de transmission de données, selon leur nature. Il faut donc distinguer vos catégories de clients avant de paramétrer votre outil.
Un PDF envoyé par courriel ne suffit pas à satisfaire la facturation électronique au sens de cette réforme. Celle-ci implique des données structurées et le passage par une plateforme agréée. Lors du choix d’un logiciel, vérifiez sa connexion à une telle plateforme, la gestion des avoirs et la possibilité d’exporter vos documents.
Profitez de cette préparation pour fiabiliser les fiches clients : identité légale, adresse, identifiants et statut professionnel. Un outil automatise les champs ; il ne peut pas corriger une information erronée que vous lui avez donnée.
Relier chaque facture aux encaissements et aux justificatifs
Le livre des recettes retrace chronologiquement les sommes encaissées : date, origine, montant, mode de règlement et référence du justificatif. Une facture impayée n’est pas un encaissement à déclarer à l’Urssaf. À l’inverse, un acompte reçu constitue une recette, même si la prestation n’est pas terminée.
Votre suivi joue le rôle d’un creuset : il rassemble trois traces différentes d’une même opération, la promesse commerciale, la facture et le paiement. Attribuez-leur une référence commune. Vous repérerez alors un acompte oublié, un règlement partiel ou une facture soldée sans perdre du temps à comparer des montants identiques. Ce rapprochement est souvent plus utile qu’un tableau rempli de totaux.
Un registre des achats s’ajoute notamment pour les activités de vente de marchandises, de denrées et certaines prestations d’hébergement. Il n’est donc pas obligatoire pour toutes les prestations de services.
Conservez les factures et pièces justificatives pendant 10 ans, avec un classement permettant de les retrouver et des sauvegardes sécurisées. Gardez les originaux électroniques dans des conditions préservant leur intégrité, pas seulement une impression papier.
Un compte bancaire dédié devient obligatoire lorsque votre chiffre d’affaires dépasse 10 000 euros pendant deux années consécutives. Dédié ne signifie pas nécessairement « compte professionnel » : vérifiez toutefois que les conditions de la banque autorisent votre usage.
Éviter les oublis déclaratifs et les mauvaises surprises fiscales
Déclarez votre chiffre d’affaires encaissé chaque mois ou chaque trimestre, selon votre périodicité, même lorsqu’il est nul. Les cotisations sociales sont calculées proportionnellement au chiffre d’affaires déclaré. Les achats, frais bancaires ou autres dépenses ne se déduisent pas de cette base dans le régime micro.
Une déclaration manquante expose à une pénalité : le montant de référence de 60,1 euros par déclaration manquante est susceptible de revalorisation. Vérifiez le montant applicable auprès de l’Urssaf. Sans régularisation, un calcul forfaitaire des cotisations et une taxation d’office peuvent suivre. Une facture non conforme expose, séparément, à des sanctions propres aux règles de facturation.
La déclaration Urssaf ne remplace pas la déclaration annuelle de revenus. Le versement libératoire de l’impôt, accessible sous conditions, ne supprime pas non plus l’obligation de reporter les recettes dans la déclaration complémentaire appropriée.
Enfin, la cotisation foncière des entreprises, ou CFE, n’est pas due l’année de création. L’exonération liée à un chiffre d’affaires annuel inférieur ou égal à 5 000 euros concerne la cotisation minimum ; votre situation doit être vérifiée notamment si vous disposez d’un local professionnel.
La routine la plus sûre reste simple : facturer au bon moment, rapprocher les paiements, actualiser le livre des recettes et réserver un créneau pour chaque échéance déclarative.
- Facturation pour auto-entrepreneur : une facture conforme ne suffit pas à sécuriser vos recettes - 25 octobre 2026
- Logiciel de facture pour auto-entrepreneur : le gratuit suffit-il pour gérer TVA et Urssaf ? - 24 octobre 2026
- Agence WooCommerce : comparez les devis, pas seulement les vitrines - 23 octobre 2026
Articles qui pourraient vous intéresser :
 250 euros offerts et baisse des taux : 3 opportunités bancaires à saisir
 Livret A ou LDDS : comment choisir le meilleur support pour vos 10 000 premiers euros ?
 Rente viagère : quel est l’impact réel de l’abattement fiscal selon votre âge ?
 Contrôles des livrets d’épargne en 2027 : le doublon peut coûter au moins 75 euros