Dématérialisation des factures fournisseurs : 2026, 3 formats à distinguer et un workflow sans blocage
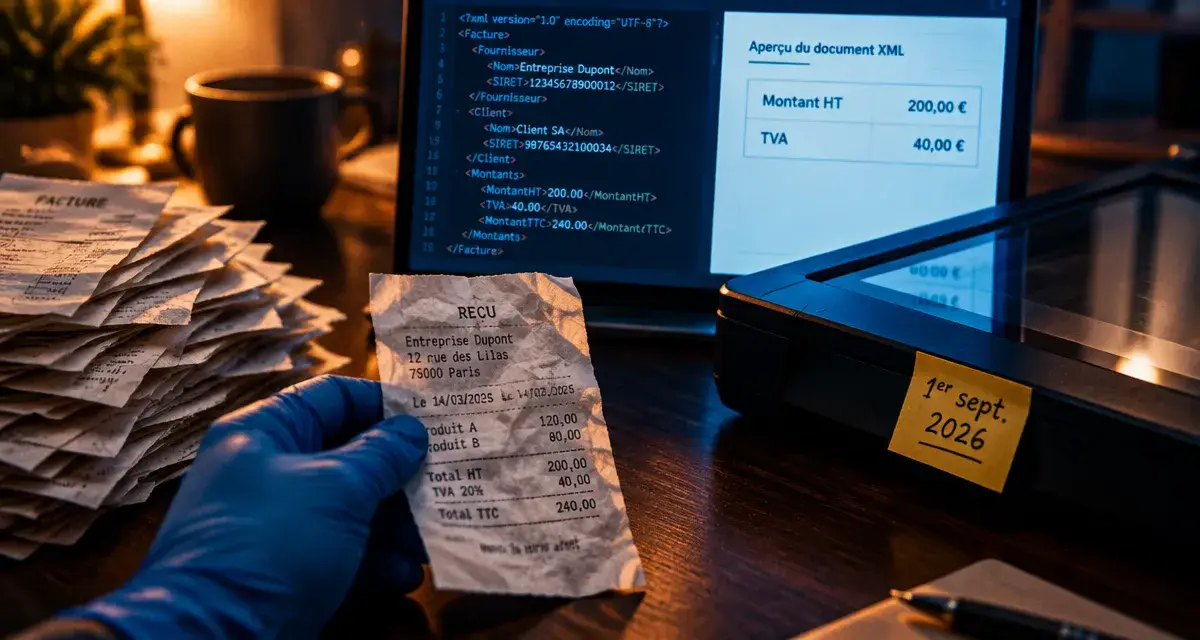
La dématérialisation des factures fournisseurs ne consiste pas à remplacer le courrier par une pièce jointe. Elle transforme le cycle Procure-to-Pay : réception, lecture, contrôle, approbation, comptabilisation, paiement et conservation deviennent traçables et, en partie, automatisables. Ce chantier doit aussi préparer l’entreprise à l’obligation de réception des factures électroniques, qui s’appliquera à toutes les entreprises le 1er septembre 2026.
Ce qui change vraiment entre papier, PDF et facture électronique
Une facture papier scannée devient une image numérique. Elle peut être classée dans une GED, mais ses informations doivent souvent être relues ou ressaisies. Un PDF envoyé par e-mail est plus simple à transmettre et à archiver. Il ne constitue toutefois pas nécessairement une facture électronique structurée au sens de la réforme.
Testez vos connaissances sur la dématérialisation des factures fournisseurs
Répondez aux 6 questions. Une explication est affichée après chaque validation.
Quiz terminé
Pour automatiser les contrôles et les échanges, les données de facturation doivent être exploitables par les logiciels. Les formats structurés, comme le XML, ou hybrides, comme Factur-X, associent une présentation lisible à des données directement intégrables dans les systèmes comptables. L’EDI, ou échange de données informatisées, convient surtout aux flux récurrents et standardisés entre partenaires déjà connectés.
| Format ou document | Usage principal | Niveau d’automatisation | Point de vigilance |
|---|---|---|---|
| Facture papier numérisée | Conserver et consulter un document reçu | Faible | Lecture et saisie souvent nécessaires |
| PDF simple | Échanger une facture lisible par e-mail | Intermédiaire avec OCR | Les données ne sont pas nativement structurées |
| XML ou Factur-X | Transmettre et intégrer les données de facture | Élevé | Vérifier la compatibilité des outils |
| EDI | Gérer des volumes réguliers entre systèmes connectés | Très élevé | Paramétrage et standards à maîtriser |
Un workflow fournisseur efficace, de la réception au paiement
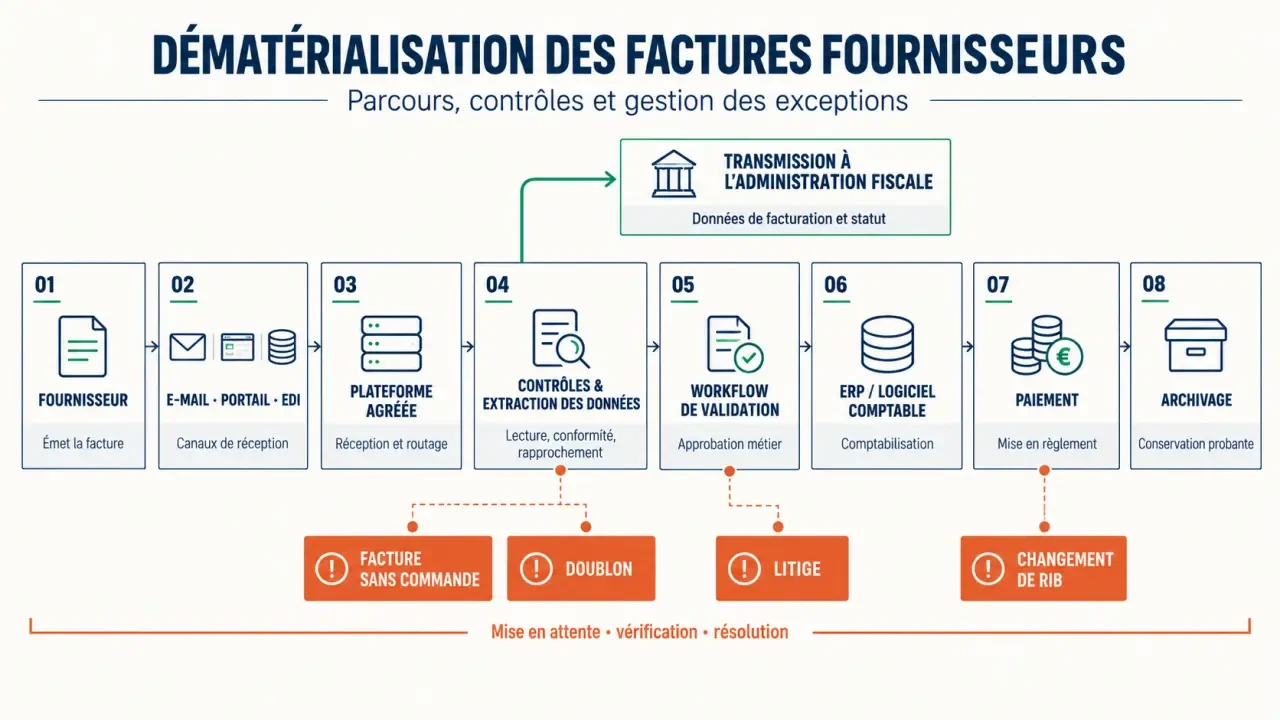
Un processus efficace ne se limite pas à lire une facture. Il doit aussi traiter les exceptions : facture sans numéro de commande, écart entre le montant facturé et la réception, avoir, acompte, coordonnées bancaires modifiées ou validation en attente. La gestion de ces écarts détermine la qualité réelle de la dématérialisation des factures fournisseurs.
Capturer, extraire et contrôler les informations
Les factures reçues par e-mail, dépôt sur un portail, EDI ou Plateforme Agréée sont centralisées. L’OCR reconnaît les caractères d’un document. La RAD identifie automatiquement sa nature. La LAD extrait les champs utiles, comme le fournisseur, la date, le numéro de facture, le montant HT, la TVA ou l’échéance. Ces technologies accélèrent la préparation du traitement, mais un contrôle humain reste nécessaire lorsque la qualité de lecture est insuffisante ou que les données semblent incohérentes.
Les contrôles portent notamment sur les mentions obligatoires, les doublons, le numéro SIREN du client, les règles de TVA et l’existence du fournisseur dans le référentiel. Pour les achats avec commande, le rapprochement facture-commande-réception permet de repérer une quantité non livrée, un prix différent de celui prévu ou une facturation répétée avant la mise en paiement.
Faire circuler la facture sans créer un nouveau goulot d’étranglement
Le workflow adresse chaque facture au bon valideur selon le centre de coûts, le montant, l’entité ou la nature de la dépense. Les relances, les délégations et les seuils d’approbation évitent qu’un document reste bloqué dans une boîte e-mail. L’intégration par API avec l’ERP ou le logiciel comptable limite les ressaisies et permet de suivre les statuts jusqu’au paiement.
Une facture doit suivre un parcours capable d’absorber les écarts entre l’achat prévu, la livraison réelle et la demande de paiement. Des circuits spécifiques pour les factures sans commande, les litiges et les changements de RIB évitent de contourner le workflow par e-mail. Cette organisation protège les délais de paiement et contribue à prévenir les fraudes au virement.
Les échéances de la facturation électronique à intégrer au projet
La réforme concerne progressivement les entreprises assujetties à la TVA. À compter du 1er septembre 2026, toutes devront être en mesure de recevoir des factures électroniques. À cette même date, les grandes entreprises et les ETI devront aussi émettre leurs factures sous ce format. Les PME et les micro-entreprises devront respecter l’obligation d’émission à partir du 1er septembre 2027.
La facture destinée à un organisme public relève déjà de la facturation électronique depuis 2020, notamment via Chorus Pro. Pour les échanges concernés entre entreprises, la transmission s’appuiera sur une Plateforme Agréée, nouvelle appellation des anciennes Plateformes de Dématérialisation Partenaires. Cette plateforme sécurise l’acheminement, transmet les informations requises et assure l’interopérabilité entre émetteurs et destinataires.
E-invoicing et e-reporting : deux obligations distinctes
L’e-invoicing désigne l’échange de factures électroniques dans le périmètre prévu par la réforme. L’e-reporting correspond à la transmission de données de transaction à l’administration fiscale pour certaines opérations qui ne relèvent pas de cet échange. L’entreprise doit donc cartographier ses flux : ventes et achats domestiques, opérations internationales, échanges B2B et B2C, avoirs et acomptes.
La conformité ne dépend pas uniquement du format. Elle suppose des données fiables, le respect des mentions obligatoires, l’authenticité de l’origine, l’intégrité du contenu et la lisibilité du document. Les documents sous forme informatique doivent être conservés pendant 6 ans. Un archivage électronique doté de droits d’accès, d’un journal des actions et de règles de conservation facilite la recherche documentaire et la préparation d’un contrôle.
Choisir les briques adaptées à son volume et à son organisation
Il n’existe pas de logiciel unique qui remplace tous les outils. Une PME traitant peu de factures peut rechercher une solution simple de réception, de validation et d’export comptable. Une ETI ou un grand groupe devra davantage évaluer l’intégration à l’ERP, la gestion multi-entités, les règles de rapprochement, l’EDI et les droits d’approbation.
| Brique | Apport concret | À privilégier si |
|---|---|---|
| GED | Classement, recherche et traçabilité documentaire | Les documents sont dispersés |
| OCR, RAD, LAD | Capture et lecture des factures entrantes | De nombreux PDF ou scans sont reçus |
| ERP ou logiciel comptable | Comptabilisation, analytique et paiement | Les données doivent alimenter la gestion financière |
| API | Connexion entre les applications | Plusieurs outils doivent échanger sans ressaisie |
| Plateforme Agréée | Échanges réglementaires et transmission des données | La mise en conformité doit être organisée |
Avant de comparer les offres, il faut recenser les canaux de réception, les volumes mensuels, les formats utilisés par les fournisseurs, les validations nécessaires et les exceptions récurrentes. Le coût doit inclure l’abonnement, l’intégration, le paramétrage, la formation et l’administration future, et pas seulement le prix par facture.
Le choix dépend aussi du niveau d’automatisation recherché. Une GED répond à un besoin de classement et d’accès aux documents. L’OCR, la RAD et la LAD facilitent la capture des factures entrantes. L’ERP traite les données comptables et analytiques. L’EDI convient aux échanges réguliers entre systèmes, tandis que la Plateforme Agréée répond au cadre réglementaire des échanges électroniques concernés.
Déployer sans désorganiser la comptabilité fournisseurs
Le projet commence par un état des lieux concret : où arrivent les factures, qui les traite, combien de temps elles attendent, quels champs sont ressaisis et à quel moment les litiges apparaissent. Cette cartographie montre souvent que les retards ne viennent pas de la comptabilisation, mais d’une réception mal orientée ou d’une validation non attribuée.
- Nettoyer les référentiels fournisseurs, les centres de coûts et les règles de TVA.
- Définir les circuits d’approbation, les seuils et les scénarios d’exception.
- Tester les formats, les flux ERP et les droits d’accès avec un groupe pilote.
- Informer les fournisseurs des canaux et des données attendus.
- Former les valideurs à leurs actions et aux alertes de fraude.
- Mesurer les résultats après le déploiement.
Les indicateurs pertinents sont le délai entre la réception et la validation, le taux de factures rapprochées automatiquement, le nombre d’exceptions, les doublons détectés, les factures payées en retard et le temps consacré aux ressaisies. Le suivi de ces données permet d’identifier les blocages et d’ajuster les règles de traitement.
La dématérialisation devient ainsi un outil de pilotage de la trésorerie et de la qualité comptable. Elle réduit les manipulations papier, améliore la traçabilité et donne aux équipes une vision plus claire du parcours de chaque facture, de sa réception jusqu’à son paiement et à sa conservation.
Articles qui pourraient vous intéresser :
 Remises et Réductions : le cashback est-il rentable ou risqué ?
 Générateur de facture Simplifie-ta-compta : automatisez votre conformité et sécurisez votre trésorerie
 CapEx : calcul, amortissement et 4 erreurs stratégiques à éviter pour votre croissance
 PEE : blocage, risque, frais, l’abondement compense-t-il vraiment ces contraintes ?