Code SWIFT d’une banque : où le trouver et choisir entre 8 et 11 caractères
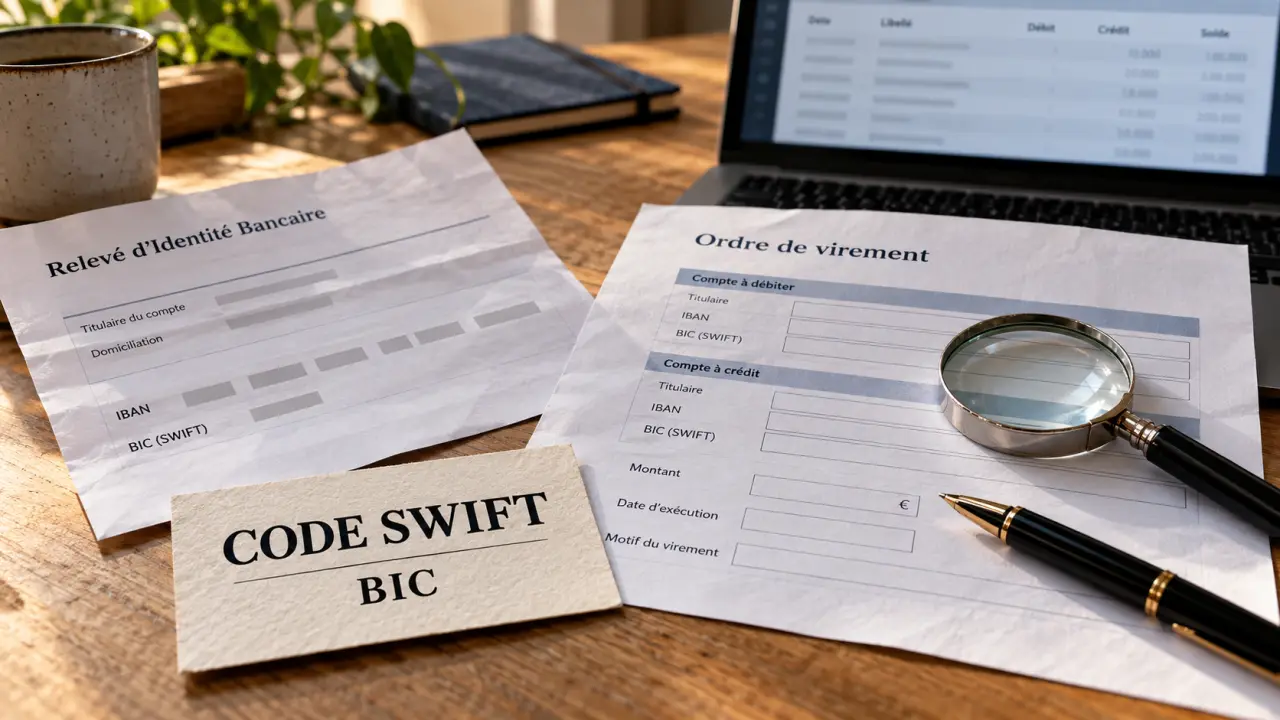
Le code SWIFT, aussi appelé BIC, identifie une banque lors d’un virement, notamment international. Il comporte exactement 8 ou 11 caractères et figure généralement sur le relevé d’identité bancaire, sous la mention « BIC ». Pour obtenir le bon code, consultez les coordonnées bancaires du bénéficiaire plutôt que de vous fier uniquement au nom de son établissement.
Une même enseigne peut utiliser plusieurs codes selon le pays, l’entité ou la succursale. Voici les repères pour retrouver celui qui correspond au compte destinataire et remplir votre ordre de virement sans confusion.
Retrouver le bon code SWIFT : les documents à privilégier
Si vous cherchez le code SWIFT de votre banque en France, commencez par votre RIB à jour. Il est généralement accessible dans l’application bancaire ou l’espace client, dans une rubrique consacrée aux coordonnées du compte. Le code peut apparaître sous les intitulés « BIC », « SWIFT » ou « BIC/SWIFT » : pour remplir un formulaire de virement, ces mentions désignent le même identifiant.
Si vous envoyez de l’argent à quelqu’un, demandez-lui ses coordonnées bancaires complètes. Un code trouvé à partir du seul nom commercial d’une banque n’est pas toujours suffisamment précis.
- Consultez le RIB ou les instructions de réception transmis par le bénéficiaire.
- Comparez avec les informations officielles de la banque, en vérifiant le pays et l’entité concernés.
- Contactez la banque en cas de divergence, notamment si deux codes différents sont proposés.
Un annuaire de codes SWIFT peut servir à rechercher une banque par nom et par pays, ou à vérifier à quel établissement correspond un code. Il reste un outil de recoupement : ses résultats ne remplacent pas les instructions bancaires propres au compte destinataire.
Cette précaution est particulièrement utile pour les groupes présents dans plusieurs pays et les établissements organisés en entités régionales. Ne déduisez jamais le BIC de votre compte à partir de celui d’un autre client, même si vous utilisez la même enseigne.
SWIFT, BIC et IBAN : chacun a un rôle précis
Dans le langage courant, « code SWIFT » et « code BIC » sont employés indifféremment. SWIFT désigne le réseau de messagerie utilisé pour échanger des instructions financières entre établissements. Le BIC est l’identifiant normalisé qui permet de reconnaître un établissement dans ces échanges.
Le code ne désigne donc pas votre compte personnel. C’est la différence essentielle avec l’IBAN, qui identifie un compte bancaire. Deux clients d’une même banque peuvent partager un BIC tout en ayant chacun un IBAN différent.
| Terme | Ce qu’il désigne | Utilité pratique |
|---|---|---|
| SWIFT | Un réseau de messagerie financière ; par usage, le code BIC | Transmettre des instructions entre établissements |
| BIC | Un identifiant d’établissement de 8 ou 11 caractères | Identifier la banque et, éventuellement, sa succursale |
| IBAN | Un identifiant de compte dont la longueur dépend du pays | Désigner le compte à créditer ou à débiter |
Retenez cette distinction au moment de saisir les coordonnées : le BIC indique la banque, l’IBAN indique le compte. Le nom du bénéficiaire complète ces informations, mais ne remplace aucun de ces identifiants. Par ailleurs, tous les pays n’utilisent pas l’IBAN : un virement peut nécessiter un numéro de compte local et d’autres coordonnées.
Lire un code SWIFT et comprendre ses 8 ou 11 caractères
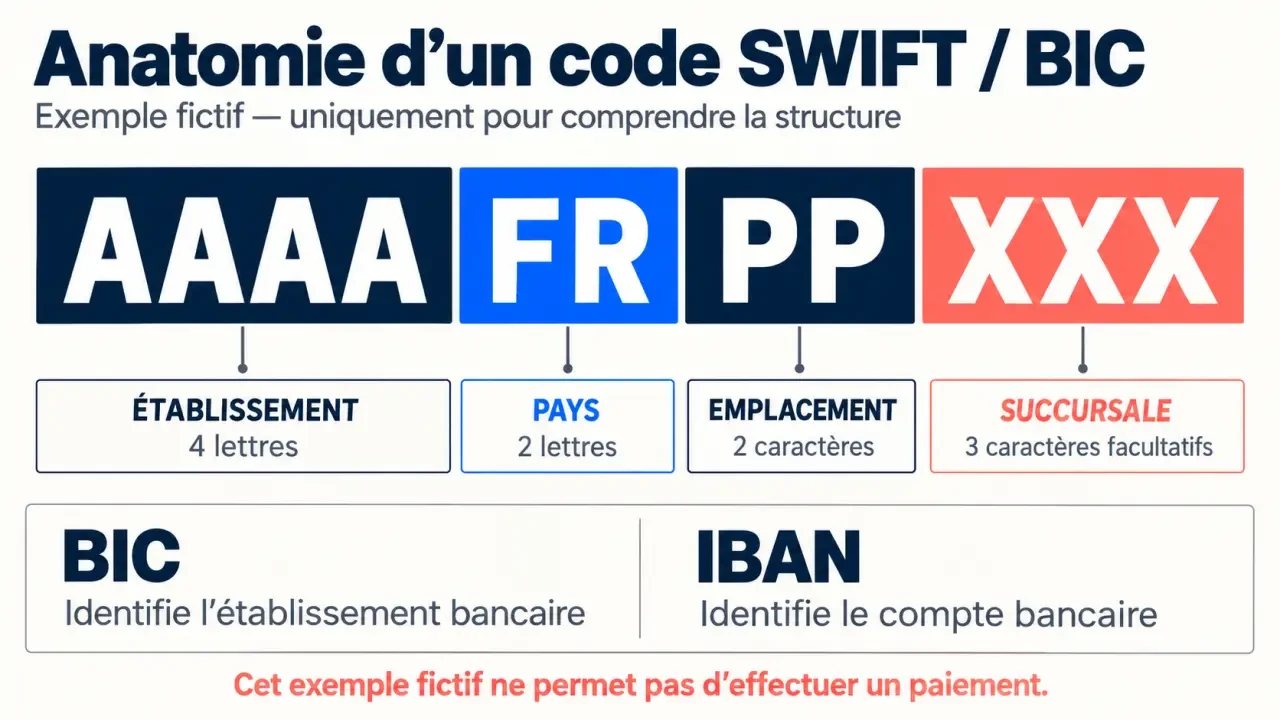
Un code SWIFT/BIC n’a pas une longueur libre comprise entre 8 et 11 caractères : il possède soit 8, soit 11 caractères. Les huit premiers identifient l’établissement et sa localisation. Les trois derniers, lorsqu’ils sont présents, apportent une précision sur la succursale ou l’unité concernée.
| Position | Composition | Signification |
|---|---|---|
| 1 à 4 | 4 lettres | Code de l’établissement |
| 5 à 6 | 2 lettres | Code du pays, par exemple FR pour la France |
| 7 à 8 | 2 caractères alphanumériques | Code d’emplacement |
| 9 à 11 | 3 caractères alphanumériques, facultatifs | Code de succursale ou d’unité |
Pour visualiser ce découpage, prenons AAAAFRPPXXX, un exemple fictif à ne pas utiliser pour un paiement. « AAAA » représente l’établissement, « FR » le pays, « PP » l’emplacement et « XXX » le siège ou bureau principal. Le code d’emplacement ne constitue pas nécessairement une abréviation de ville lisible par le grand public.
BIC8 ou BIC11 : lequel saisir ?
Le BIC8 correspond à l’identifiant de l’établissement sans suffixe de succursale. Le BIC11 ajoute trois caractères pour préciser l’unité concernée. Le suffixe XXX désigne généralement le siège ou bureau principal ; un BIC8 et sa version prolongée par XXX correspondent donc généralement à la même identification principale.
On peut comparer ces trois caractères à un soufflet qui se déploie pour ajouter de la précision : la base reste identique, mais l’adresse bancaire devient plus détaillée. Cette extension n’est pas décorative. Si le bénéficiaire fournit un suffixe particulier, le remplacer par XXX revient à supprimer cette précision d’acheminement. Recopiez donc le code reçu plutôt que de fabriquer vous-même sa version longue.
Si votre formulaire exige 11 caractères alors que votre document n’en comporte que 8, vérifiez les instructions de votre banque avant de compléter le champ. À l’inverse, ne tronquez pas un BIC11 pour contourner un message d’erreur.
Renseigner le code et éviter les erreurs avant le virement
Le BIC est surtout demandé pour certains virements internationaux hors du cadre SEPA. Pour un virement SEPA, l’IBAN suffit généralement au client : la banque peut déterminer elle-même l’établissement destinataire. Les champs à remplir dépendent toutefois du pays, de la devise et du service utilisé.
Dans le formulaire, saisissez le code dans le champ « BIC », « SWIFT » ou « banque du bénéficiaire », selon les indications affichées. Ne le placez pas dans le champ IBAN ni dans le motif du paiement. Pour recevoir un virement international, transmettez à l’émetteur les instructions de réception fournies par votre banque.
Les vérifications qui comptent vraiment
- Recopiez le code sans espaces superflus et vérifiez chaque caractère.
- Contrôlez le pays et le nom de l’établissement affichés après la saisie.
- Respectez les instructions liées à la devise, qui peuvent mentionner une banque intermédiaire.
- Vérifiez le bénéficiaire et son compte : un BIC au bon format ne prouve pas que l’ensemble des coordonnées est correct.
Un changement de coordonnées reçu par courriel mérite une confirmation par un canal habituel, surtout pour une facture professionnelle. Un code SWIFT peut être parfaitement valide tout en appartenant à une banque sans rapport avec votre interlocuteur.
Si le virement est refusé, ne multipliez pas les essais avec différents codes trouvés en ligne. Demandez à la banque le motif du rejet et faites confirmer les coordonnées par le bénéficiaire. Une erreur peut entraîner un retard, un retour des fonds ou des frais selon les établissements. Si l’ordre est déjà envoyé, contactez rapidement votre banque : les possibilités de correction ou de rappel dépendent de son état d’exécution.
- Avantages de la micro-entreprise : la simplicité paie surtout quand les frais restent faibles - 3 novembre 2026
- Vérification du nom pour un virement bancaire : 4 résultats et les bons réflexes face aux alertes - 2 novembre 2026
- Stratégie immobilière : ajuster les locaux pour soutenir la croissance - 2 novembre 2026
Articles qui pourraient vous intéresser :
 Saisie-attribution : 607,75 € garantis et 15 jours pour contester le blocage
 Chèques-vacances en profession libérale : plafond de 1 801 € et optimisation fiscale
 Vérifier un IBAN réduit les erreurs, sans garantir le bon destinataire
 Déclaration d’un compte étranger : pourquoi un compte clos peut encore coûter 1 500 €