Vérifier un IBAN réduit les erreurs, sans garantir le bon destinataire
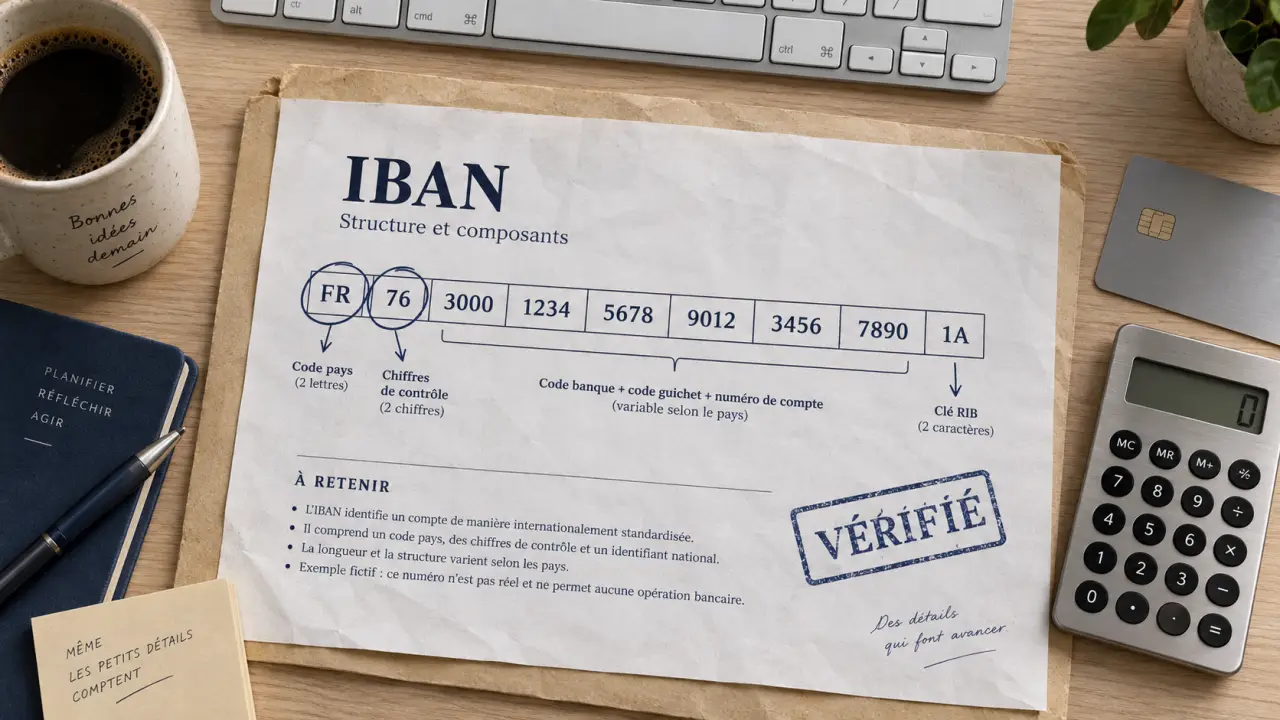
Avant d’ajouter un bénéficiaire ou de valider un virement, quelques secondes suffisent pour vérifier un IBAN. Ce contrôle permet de repérer une erreur de saisie, un format incomplet ou des chiffres de contrôle incohérents. Il est particulièrement utile pour un premier virement, un paiement professionnel ou un transfert vers l’étranger, car il réduit le risque de rejet et les démarches qui peuvent suivre.
Les trois contrôles à faire avant d’envoyer un virement
Un IBAN ressemble parfois à une longue suite de caractères difficile à relire. Sa vérification repose pourtant sur des éléments précis. Un validateur IBAN contrôle automatiquement la structure attendue pour le pays concerné. Une relecture manuelle reste toutefois utile avant la validation définitive du virement.
- Supprimez les espaces pour examiner la suite alphanumérique telle qu’elle est traitée par les systèmes bancaires. Les espaces servent uniquement à faciliter la lecture.
- Contrôlez le code pays, formé de deux lettres placées au début de l’IBAN. Il doit correspondre au pays de l’établissement bancaire du bénéficiaire, pas nécessairement à son pays de résidence.
- Utilisez un vérificateur d’IBAN pour contrôler la longueur attendue, la construction du numéro et les chiffres de contrôle. Une lettre remplacée par un chiffre, ou l’inverse, suffit à rendre l’IBAN invalide.
Si le résultat indique un IBAN invalide, ne tentez pas de le corriger au hasard. Demandez au bénéficiaire de transmettre à nouveau ses coordonnées bancaires depuis son espace bancaire, son relevé d’identité bancaire ou un document officiel. L’erreur peut se trouver dans le code banque, le code agence ou le numéro de compte local.
Les erreurs de saisie les plus fréquentes
Les confusions visuelles expliquent une grande partie des anomalies : la lettre O et le chiffre 0, la lettre I et le chiffre 1, ou encore une recopie incomplète depuis une facture. Le copier-coller limite ces risques, à condition de vérifier que le texte copié ne contient aucun caractère parasite.
Restez également attentif aux coordonnées transmises par e-mail. Une demande soudaine de changement d’IBAN mérite une confirmation par un canal déjà connu, notamment lorsqu’elle concerne un fournisseur ou un prestataire habituel. Cette vérification ne porte pas seulement sur le format du numéro : elle sert aussi à s’assurer que la demande vient bien du bon interlocuteur.
Ce qu’un numéro IBAN permet de lire
L’IBAN, pour International Banking Account Number, est un identifiant bancaire normalisé utilisé pour acheminer les virements. Il peut compter jusqu’à 34 caractères. Sa composition générale associe un code pays de deux lettres, deux chiffres de contrôle, puis une partie nationale appelée BBAN (Basic Bank Account Number), qui peut contenir jusqu’à 30 caractères alphanumériques.
| Élément | Rôle | Ce qu’il aide à vérifier |
|---|---|---|
| Code pays | Identifie le pays utilisant le format concerné | La structure et la longueur applicables |
| Chiffres de contrôle | Servent à détecter les incohérences de saisie | La conformité mathématique de l’IBAN |
| BBAN | Regroupe les coordonnées bancaires locales | Selon le pays, la banque, l’agence et le compte local |
La longueur d’un IBAN n’est donc pas identique dans tous les pays. Le code pays détermine le format à appliquer. Un numéro qui comporte le bon nombre de caractères pour un pays peut être trop court ou trop long pour un autre. Les pays utilisant le standard IBAN sont nombreux, y compris au-delà de la zone SEPA. Un outil doit donc reconnaître le pays indiqué avant de conclure à la conformité du format.
Le rôle des chiffres de contrôle
Les deux chiffres placés après le code pays ne sont pas décoratifs. Ils résultent d’un calcul de contrôle, souvent appelé checksum. Lorsqu’un vérificateur confirme un IBAN, il teste notamment ce calcul. Cette étape ne révèle ni le solde du compte, ni son titulaire, ni ses mouvements bancaires. Elle indique seulement que la combinaison fournie respecte les règles du format national.
Le contrôle des chiffres de vérification complète celui de la longueur et de la structure. Ces étapes permettent de repérer une faute de frappe ou une suite de caractères mal copiée. Elles ne remplacent toutefois pas la confirmation des coordonnées auprès du bénéficiaire.
Un IBAN valide ne confirme pas toujours le bon destinataire
C’est la nuance essentielle : un IBAN valide est conforme au format, mais il ne prouve pas que le compte existe, qu’il est actif ou qu’il appartient à la personne attendue. Le contrôle technique offre une première protection contre l’erreur. Il ne remplace pas la vérification de l’identité du bénéficiaire.
Pour un nouveau destinataire, comparez l’IBAN avec le document reçu et vérifiez le nom affiché par votre banque lorsque cette information est disponible. Dans un cadre professionnel, faites confirmer tout changement de coordonnées par un interlocuteur identifié, en utilisant un numéro déjà enregistré dans vos contacts. Cette précaution est particulièrement importante lorsqu’un message demande de payer rapidement une nouvelle facture sur un autre compte.
Imaginez le parcours d’un virement comme un corridor avec plusieurs portes successives. La première porte correspond au format de l’IBAN. La suivante concerne la cohérence entre le nom, la facture et le bénéficiaire, puis vient la validation bancaire. Passer la première porte ne garantit pas l’ouverture des autres. Cette lecture par étapes aide à distinguer le contrôle technique de la vérification de confiance, surtout lorsqu’une somme importante ou un nouveau fournisseur est en jeu.
Que faire après un résultat invalide ?
Commencez par vérifier le code pays et le nombre de caractères, puis comparez chaque groupe de quatre caractères avec la version communiquée. Si l’IBAN reste invalide, demandez une nouvelle transmission au bénéficiaire. Ne validez pas le virement en espérant que la banque rectifiera l’erreur : un format incorrect peut entraîner un rejet, tandis qu’un numéro conforme mais attribué à un tiers pose un problème différent.
Si le numéro provient d’une facture ou d’un e-mail, utilisez de préférence un document officiel ou un canal de contact déjà vérifié. Ne modifiez jamais une ou deux positions pour tenter de rendre l’IBAN conforme. Un numéro corrigé au hasard peut correspondre à un autre compte.
IBAN, BIC et coordonnées locales : ne pas les confondre
Un IBAN identifie le compte bancaire à créditer dans un format internationalisé. Le code SWIFT/BIC, lui, identifie l’établissement financier. Les deux informations peuvent être demandées pour certains virements internationaux, selon la destination, la banque et le circuit de paiement utilisé. Elles ne se remplacent pas l’une l’autre.
- IBAN : il désigne le compte et intègre les coordonnées bancaires locales sous forme de BBAN.
- SWIFT/BIC : il sert à identifier la banque ou l’institution financière dans les échanges internationaux.
- BBAN : il correspond à la partie nationale incluse dans l’IBAN. Sa composition varie selon le pays.
Dans la zone SEPA, l’IBAN est l’élément central pour les virements en euros. Pour un transfert hors de cette zone, la banque peut demander des renseignements supplémentaires, comme un BIC, une adresse bancaire ou un numéro de routage local. Lisez attentivement les champs affichés dans votre espace bancaire : ils varient selon le pays de destination et le type de paiement.
Le BBAN ne se saisit donc pas nécessairement à part. Il est intégré à l’IBAN et regroupe les références bancaires locales. Selon le pays, ces informations peuvent inclure la banque, l’agence et le numéro de compte. Leur organisation explique les différences de longueur et de format entre les IBAN.
Adopter une méthode simple et sûre au quotidien
La meilleure pratique consiste à vérifier l’IBAN au moment où vous créez le bénéficiaire, avant que l’urgence d’un paiement ne pousse à aller trop vite. Conservez ensuite une trace de la confirmation reçue, notamment pour les paiements professionnels. Pour vos propres coordonnées, vous trouverez généralement l’IBAN sur votre relevé d’identité bancaire, dans votre application bancaire ou sur votre espace client en ligne.
Avant un virement international, vérifiez aussi les informations demandées par votre banque : IBAN, BIC ou éventuelles coordonnées locales. Un champ manquant peut empêcher la validation du transfert, même lorsque l’IBAN est correctement formé. Les exigences dépendent du pays de destination et du type de paiement.
Pour résumer, un bon contrôle repose sur trois réflexes : valider la structure avec un outil adapté, relire les coordonnées à la source et confirmer l’identité du bénéficiaire pour les opérations sensibles. Cette méthode reste simple. Elle évite qu’un caractère erroné transforme une opération courante en problème administratif ou financier.
- Agence chatbot IA : 5 leviers pour automatiser votre relation client sans perdre l’humain - 20 septembre 2026
- Devenir secrétaire auto-entrepreneur : conditions, démarches et rentabilité - 20 septembre 2026
- 100 000 € tous les 15 ans : la somme qu’on peut donner sans payer de droits, pas sans la déclarer - 19 septembre 2026
Articles qui pourraient vous intéresser :
 Retraite anticipée : 4 leviers légaux pour avancer votre départ sans pénaliser votre pension
 Courtage : définition, fonctionnement et 3 critères pour choisir son intermédiaire
 Ma Domiciliation : avis, fiabilité et analyse des 13 adresses pour votre siège social
 Audit des systèmes d’information : leviers de performance, conformité et maîtrise des risques