Déclaration d’un compte étranger : pourquoi un compte clos peut encore coûter 1 500 €
Un résident fiscal français doit examiner chaque année les comptes situés hors de France qu’il a ouverts, détenus, utilisés ou clôturés. La déclaration d’un compte étranger ne concerne pas seulement un compte bancaire classique : une néobanque, un compte-titres, un compte de paiement ou une procuration peuvent aussi entrer dans son périmètre. La démarche s’effectue avec la déclaration annuelle de revenus, sans déclarer le solde du compte lui-même.
Le bon réflexe : repérer les comptes concernés pendant l’année
L’obligation dépend de la localisation de l’établissement, et non de la nationalité de la banque, de la devise utilisée ou du montant disponible. L’article 1649 A du Code général des impôts prévoit cette obligation pour les personnes fiscalement domiciliées en France. Elle s’applique dès lors qu’un compte a été ouvert, détenu, utilisé ou clôturé au cours de l’année concernée.
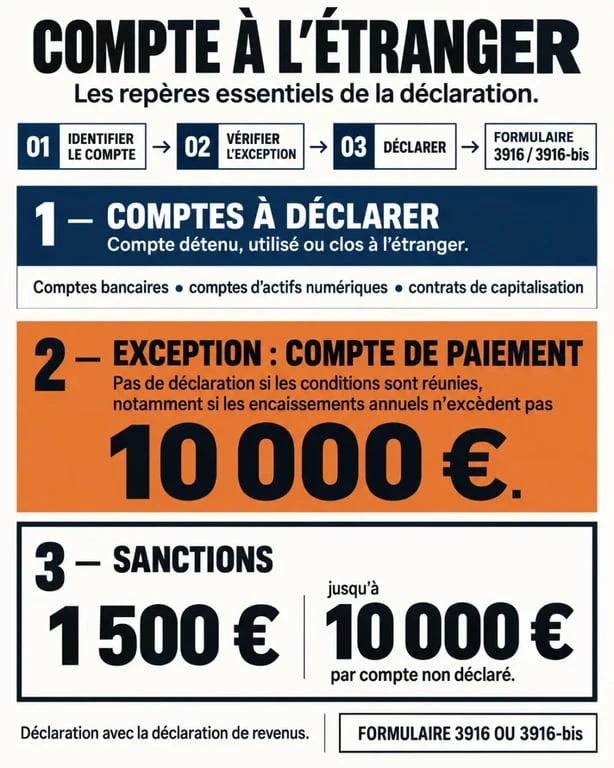
Les comptes et produits à examiner
Le périmètre est large. Il inclut les comptes courants et d’épargne, les comptes-titres, les comptes professionnels ou mixtes, ainsi que les comptes ouverts auprès d’un prestataire de services financiers ou d’investissement établi hors de France. Les comptes d’actifs numériques détenus auprès d’une plateforme étrangère relèvent également d’une obligation déclarative spécifique. Les contrats de capitalisation, les placements de même nature et les assurances-vie souscrits auprès d’un organisme établi hors de France doivent être distingués des comptes bancaires.
| Situation | Traitement à envisager |
|---|---|
| Compte bancaire ouvert dans un établissement hors de France | À déclarer s’il a été ouvert, détenu, utilisé ou clôturé pendant l’année |
| Compte joint ou compte professionnel étranger | À déclarer selon la qualité de titulaire, cotitulaire ou utilisateur |
| Compte-titres ou compte d’investissement étranger | À déclarer en principe |
| Contrat de capitalisation ou assurance-vie étrangère | À déclarer avec le formulaire 3916-bis |
| Compte de paiement en ligne | Peut être exempté si les conditions cumulatives sont respectées |
Un compte inactif ou clôturé n’est pas forcément hors sujet
L’absence de mouvement, de solde ou de revenus ne supprime pas l’obligation. Un compte resté dormant, utilisé une seule fois ou fermé en cours d’année doit être pris en compte s’il entre dans le périmètre. Une personne qui dispose d’une procuration ou utilise un compte pour le compte d’un tiers peut aussi être concernée, même si elle n’en est pas le titulaire officiel.
Pour éviter les oublis, examinez vos relevés annuels, vos anciens e-mails d’ouverture, les applications installées, les plateformes de courtage et les historiques de virements. Cette vérification permet de retrouver des comptes peu utilisés, notamment ceux créés pour un voyage, un achat d’actions ou une activité ponctuelle de vente en ligne. Elle est souvent plus fiable que la mémoire au moment de remplir la déclaration.
Banque en ligne, IBAN et compte de paiement : ne pas se fier au nom commercial
Un service accessible depuis la France n’est pas nécessairement établi en France. Pour une banque en ligne ou une néobanque, l’IBAN fournit un premier indice : un identifiant qui ne commence pas par « FR » peut signaler une domiciliation étrangère. Ce critère ne suffit toutefois pas à lui seul. Vérifiez aussi les mentions légales, l’entité contractante et l’adresse de l’établissement indiquée sur vos relevés.
Déclarer ses comptes d’actifs numériques détenus à l’étranger — Accédez aux modalités officielles et au formulaire n° 3916-bis pour déclarer vos comptes d’actifs numériques détenus hors de France.
L’exception des encaissements et paiements en ligne
Certains comptes de paiement ou d’encaissement ouverts auprès d’un organisme étranger peuvent être dispensés de déclaration. L’exemption repose sur trois conditions cumulatives : le compte sert à effectuer des paiements d’achats ou à encaisser des ventes de biens ; il est adossé à un compte ouvert en France ; et le total annuel des encaissements ne dépasse pas 10 000 €. Si une seule de ces conditions manque, le compte doit être examiné comme un compte potentiellement déclarable.
Cette exception peut concerner certains usages de plateformes de paiement, mais elle ne s’applique pas automatiquement parce qu’un compte sert à acheter en ligne. Un portefeuille utilisé pour recevoir des règlements importants, conserver une trésorerie ou transférer des fonds vers un compte étranger nécessite une vérification attentive. En cas de doute sur l’établissement ou le fonctionnement du service, conservez les conditions contractuelles et les relevés.
Qui doit effectuer la déclaration et avec quel formulaire ?
La règle concerne les personnes ayant leur résidence fiscale en France : les particuliers, mais aussi les associations et les sociétés n’ayant pas la forme commerciale lorsqu’elles entrent dans le champ de l’obligation. Il faut examiner sa situation de titulaire, de cotitulaire, de bénéficiaire d’une procuration ou d’utilisateur du compte. Un compte détenu à deux impose donc de vérifier les obligations de chacun.
3916 pour les comptes, 3916-bis pour certains placements
Le formulaire n° 3916 sert à déclarer les comptes ouverts, détenus, utilisés ou clôturés à l’étranger. Le formulaire 3916-bis concerne les contrats de capitalisation et les placements de même nature souscrits hors de France. Ces déclarations accompagnent la déclaration de revenus n° 2042 ou, pour les personnes concernées, la déclaration de résultats.
Le formulaire officiel est accessible sur impots.gouv.fr. Lors de la déclaration en ligne, sélectionnez l’annexe relative aux comptes à l’étranger, puis renseignez les informations demandées pour chaque compte. Une déclaration sur papier reste possible. Elle peut aussi être établie sur papier libre, à condition de reprendre toutes les mentions du formulaire.
Remplir la déclaration sans confondre références et solde
La déclaration annuelle sert à identifier le compte et l’établissement qui le tient. Elle ne consiste pas, en principe, à reporter le montant détenu au 31 décembre. Les soldes, relevés et mouvements restent néanmoins utiles à conserver si l’administration demande des justificatifs.
Les informations à préparer avant de commencer
- Le nom de l’établissement ou du prestataire et son adresse complète ;
- Le pays de domiciliation et la nature du compte ;
- Le numéro ou l’identifiant du compte ;
- La qualité du déclarant : titulaire, cotitulaire, mandataire ou utilisateur ;
- L’usage privé, professionnel ou mixte du compte ;
- Les dates d’ouverture et, le cas échéant, de clôture ;
- Les justificatifs disponibles : relevés, attestation d’ouverture, contrat ou e-mails de fermeture.
La déclaration doit être renouvelée chaque année tant que le compte reste dans le périmètre. Créez un dossier par établissement et actualisez-le dès l’ouverture ou la clôture d’un compte. Cette organisation facilite le contrôle des données préremplies et évite de rechercher en urgence une ancienne référence bancaire.
Oubli, contrôle et régularisation : agir sans attendre
Une omission expose à une amende forfaitaire de 1 500 € par compte non déclaré. Lorsque le compte est situé dans un État ou territoire ne disposant pas d’une convention d’assistance administrative avec la France, l’amende peut atteindre 10 000 € par compte. Des rappels d’impôt, des intérêts de retard de 0,2 % par mois et des majorations peuvent également s’ajouter selon la situation.
Le délai de reprise de droit commun est de trois ans, mais il peut atteindre 10 ans en cas de comptes étrangers non déclarés. L’administration fiscale peut obtenir des informations grâce aux mécanismes d’échange automatique d’informations bancaires. Elle peut aussi adresser une demande d’éclaircissements ou de justifications, avec un délai de réponse indiqué de 60 jours.
Régulariser avant un contrôle
Si vous identifiez un oubli, ne le laissez pas persister. Rassemblez les formulaires, les relevés, les dates d’ouverture ou de clôture et toute pièce permettant d’expliquer la situation. Une régularisation spontanée avant tout contrôle est généralement préférable à une omission persistante. Lorsque plusieurs années, des revenus non déclarés, un compte de succession ou un montage patrimonial sont en jeu, l’accompagnement d’un professionnel du droit fiscal peut sécuriser les déclarations rectificatives.
Articles qui pourraient vous intéresser :
 5 secteurs porteurs pour investir et entreprendre en 2025
 Retraite anticipée : 4 leviers légaux pour avancer votre départ sans pénaliser votre pension
 Ma Domiciliation : avis, fiabilité et analyse des 13 adresses pour votre siège social
 Compétences comptable : les techniques, logiciels et qualités à maîtriser