RIB : pratique pour recevoir un virement, vulnérable face au faux changement d’IBAN
Le relevé d’identité bancaire, ou RIB, regroupe les coordonnées nécessaires pour identifier un compte et recevoir un virement, un salaire ou un remboursement. Il sert aussi à mettre en place un prélèvement. Facile à télécharger depuis une application bancaire, ce document doit toutefois être transmis avec discernement, car ses coordonnées peuvent être utilisées dans une fraude au faux RIB.
Le RIB identifie un compte, sans autoriser tous les paiements
Le relevé d’identité bancaire présente les coordonnées d’un compte bancaire et de son titulaire. Un employeur peut le demander pour verser un salaire, tout comme une administration pour effectuer un remboursement. Un bailleur, un fournisseur ou un autre organisme peut également en avoir besoin pour réaliser un virement.
Le RIB intervient aussi lorsqu’un créancier souhaite mettre en place un prélèvement SEPA, par exemple pour une facture d’énergie, une assurance ou un abonnement. Sa transmission ne suffit pourtant pas à autoriser un débit. Le créancier doit disposer d’un mandat de prélèvement SEPA, qui formalise l’accord du titulaire et précise l’identité du créancier.
Recevoir un virement ou régler une dépense récurrente
Pour recevoir de l’argent, il faut transmettre les coordonnées du compte concerné. L’émetteur saisit ensuite l’IBAN du bénéficiaire dans son espace bancaire. Pour un prélèvement, le créancier conserve les coordonnées du compte ainsi que le mandat qui l’autorise à débiter les échéances prévues.
Un RIB peut correspondre à un compte individuel, joint ou professionnel. Lorsque plusieurs comptes sont ouverts, vérifiez donc le document sélectionné. Envoyer le RIB d’un livret, d’un compte joint ou d’une activité professionnelle à la place du compte courant peut retarder l’opération ou empêcher sa réalisation.
Lire les coordonnées présentes sur un relevé d’identité bancaire
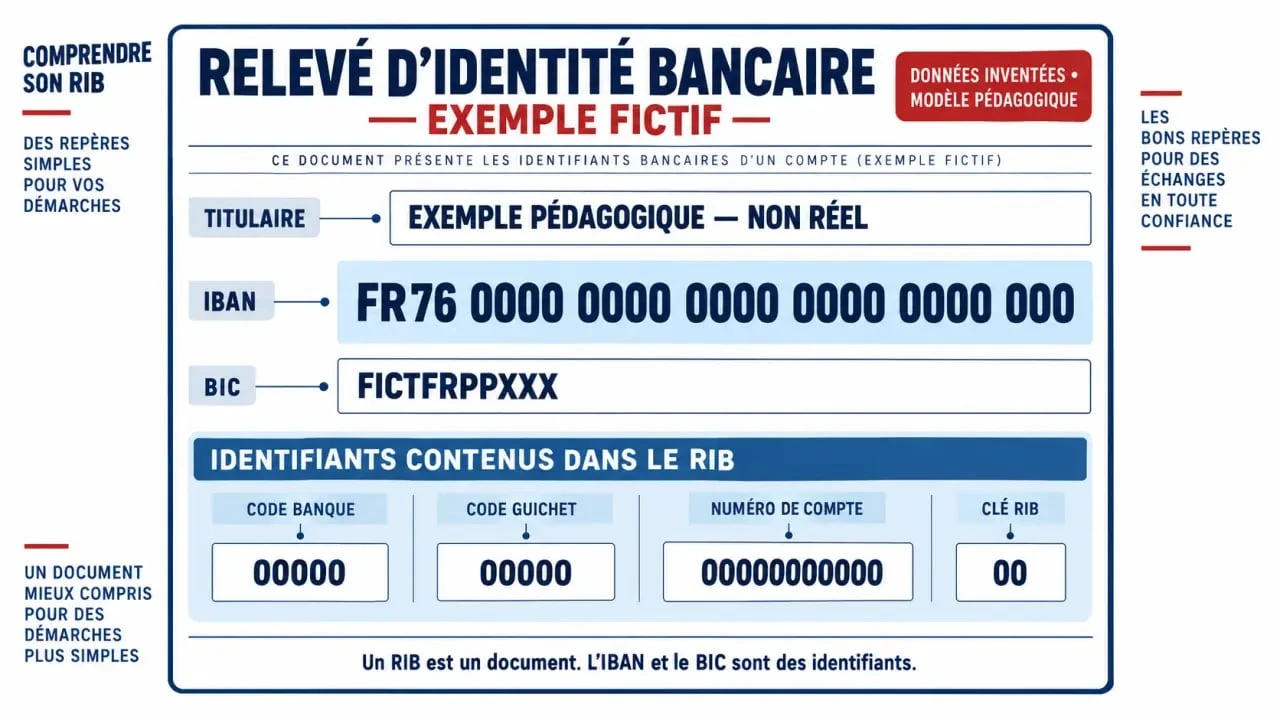
Un RIB mentionne généralement le nom du titulaire, le nom de la banque et plusieurs identifiants. Ces codes ne jouent pas tous le même rôle.
| Élément | Rôle | Format courant |
|---|---|---|
| Code banque | Identifie l’établissement bancaire | 5 chiffres |
| Code guichet | Identifie l’agence ou le guichet de rattachement | 5 chiffres |
| Numéro de compte | Désigne le compte au sein de l’établissement | Jusqu’à 11 caractères |
| Clé RIB | Permet un contrôle de cohérence de l’identifiant national | 2 chiffres |
| IBAN | Identifie le compte pour les opérations SEPA et internationales | 27 caractères en France, commençant par FR |
| BIC ou SWIFT | Identifie l’établissement financier à l’international | 8 ou 11 caractères |
RIB, IBAN, BIC et numéro de compte : ne pas les confondre
Le RIB est le document qui rassemble les coordonnées bancaires. L’IBAN, ou International Bank Account Number, est l’identifiant du compte utilisé pour les virements et les prélèvements SEPA. En France, il compte 27 caractères et commence par FR. Dans d’autres pays, il peut atteindre 34 caractères.
Le BIC, également appelé code SWIFT, identifie la banque dans le circuit international. Il comporte 8 ou 11 caractères. Le numéro de compte, à lui seul, ne suffit pas toujours pour réaliser une opération, car il ne présente pas le format complet et standardisé de l’IBAN. Pour un virement dans la zone SEPA, l’IBAN est généralement l’information centrale demandée.
La clé RIB sert à contrôler la cohérence de la combinaison formée par le code banque, le code guichet et le numéro de compte. Elle ne constitue pas un secret. Elle peut repérer une erreur de saisie, mais elle ne permet pas de vérifier que le titulaire de l’IBAN est bien le destinataire attendu.
Où trouver, télécharger et envoyer son RIB
Le moyen le plus rapide consiste à ouvrir son espace client bancaire ou son application mobile. Le RIB se trouve généralement dans la rubrique du compte concerné, sous un intitulé comme « coordonnées bancaires », « IBAN », « documents » ou « RIB ». Il peut ensuite être consulté, téléchargé au format PDF, imprimé ou envoyé.
Contester un prélèvement bancaire et connaître les délais — Consultez les règles officielles pour contester un prélèvement non autorisé, notamment le délai de 13 mois après le débit.
Les autres solutions si l’accès en ligne est indisponible
Selon la banque, le RIB peut aussi figurer sur un chéquier ou un relevé de compte. Certains automates bancaires permettent également de l’obtenir, et une agence peut remettre un exemplaire sur demande. Si vous transmettez le document à un organisme, privilégiez le PDF généré par votre banque plutôt qu’une recopie manuelle. Vous limiterez ainsi le risque d’inverser ou d’oublier un caractère.
- Vérifiez que le RIB correspond au compte que vous souhaitez utiliser.
- Contrôlez le nom du titulaire affiché sur le document.
- Envoyez-le uniquement au destinataire concerné, de préférence via son espace sécurisé lorsque cette option existe.
- Conservez une trace de la demande et du canal utilisé.
Associer chaque RIB à un usage précis, comme le salaire, un remboursement de frais, le loyer ou une activité professionnelle, évite de faire circuler inutilement plusieurs documents. Cette organisation facilite aussi la détection d’une anomalie. Un changement d’IBAN inattendu se repère plus facilement lorsque chaque compte est lié à un flux clairement identifié.
Partager un RIB sans tomber dans le piège du faux changement de coordonnées
Transmettre son RIB à un employeur, une mutuelle, un organisme public ou un créancier légitime est courant. Le risque ne vient pas du document seul, mais du contexte dans lequel il est demandé ou utilisé. Une fraude classique consiste à envoyer une facture ou un courriel annonçant de « nouvelles coordonnées bancaires » pour inciter la victime à virer une somme vers le compte d’un escroc.
Les vérifications à effectuer avant un virement
Soyez attentif aux messages urgents, aux changements de RIB annoncés au dernier moment et aux adresses électroniques proches de celles d’un fournisseur. Une demande qui invite à contourner une procédure habituelle doit également alerter. Ne validez jamais de nouvelles coordonnées à partir du seul courriel reçu.
- Appelez le fournisseur, le bailleur ou le prestataire avec un numéro déjà connu, et non avec celui indiqué dans le message.
- Comparez l’identité du bénéficiaire, l’IBAN et les coordonnées figurant sur les documents habituels.
- Demandez une confirmation écrite par l’espace client ou auprès d’un interlocuteur identifié.
- Pour un montant important, faites valider le changement par un second contact au sein de l’organisation.
La même prudence s’applique lorsque vous recevez un RIB par courriel. Vérifiez la cohérence du document avec la demande en cours et utilisez un canal indépendant pour confirmer les coordonnées. Un document bien présenté ne suffit pas à garantir que le compte appartient réellement au fournisseur ou au bénéficiaire annoncé.
En cas d’erreur, de prélèvement inconnu ou de fraude
Si vous avez transmis un IBAN erroné, contactez rapidement votre banque et le destinataire concerné. Un virement exécuté vers les coordonnées indiquées n’est pas automatiquement remboursé. En cas de virement suspect, demandez immédiatement à votre banque si un rappel de virement est encore possible et signalez la fraude.
Pour un prélèvement non autorisé, prévenez votre banque dès sa découverte et conservez les éléments utiles, notamment le relevé de compte, le mandat éventuel et les échanges avec le créancier. La contestation peut intervenir jusqu’à 13 mois après le débit, ou dans un délai de 70 jours lorsque l’opération concerne un établissement situé hors de l’Union européenne ou de l’Espace économique européen. Vous pouvez aussi demander la révocation d’un mandat devenu inutile pour éviter de futurs débits.
Articles qui pourraient vous intéresser :
 250 euros offerts et baisse des taux : 3 opportunités bancaires à saisir
 Vérifier un RIB : 4 méthodes infaillibles pour sécuriser vos virements et éviter la fraude
 Livret A ou LDDS : comment choisir le meilleur support pour vos 10 000 premiers euros ?
 Rente viagère : quel est l’impact réel de l’abattement fiscal selon votre âge ?