Développement durable dans les entreprises : une méthode concrète pour réduire les coûts et les risques
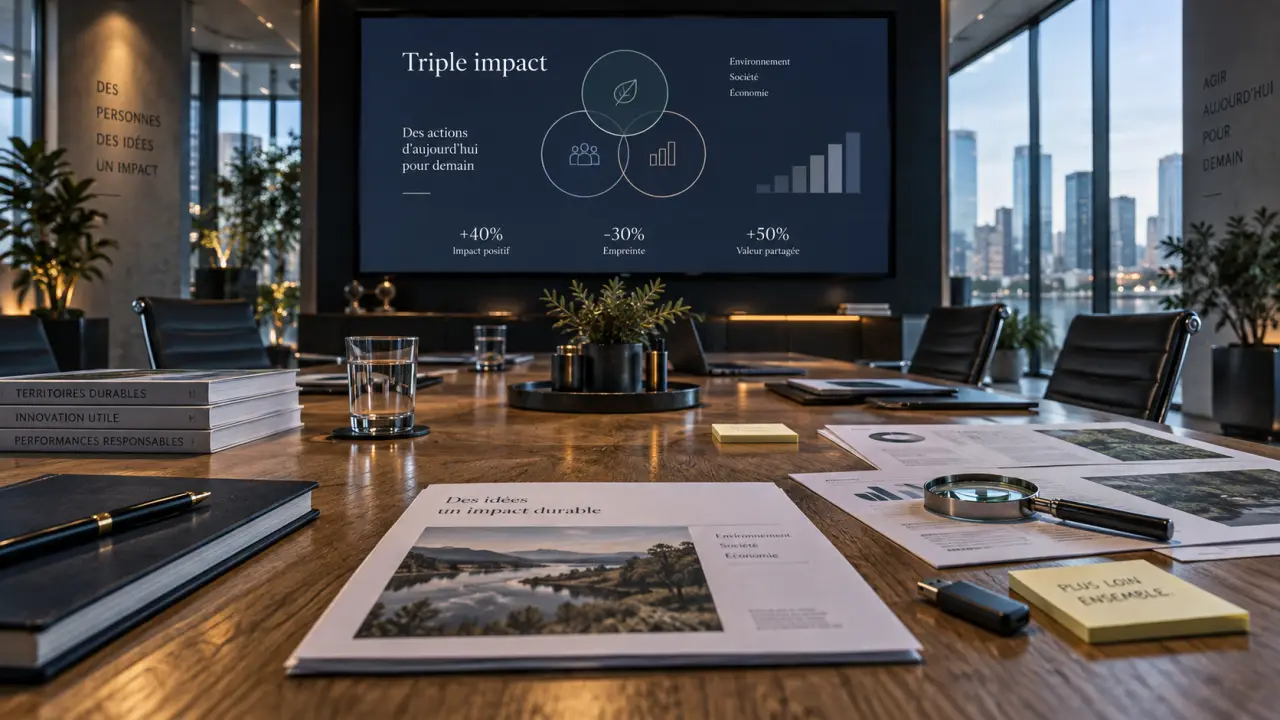
Le développement durable dans les entreprises ne se résume pas à quelques gestes écologiques. Il consiste à intégrer les enjeux environnementaux, sociaux et économiques dans les décisions quotidiennes : achats, production, recrutement, investissements, livraisons, gestion des bâtiments et relations avec les fournisseurs. Une démarche structurée réduit les impacts et aide l’organisation à mieux maîtriser ses risques, ses ressources et sa capacité d’adaptation.
Le développement durable, un cadre qui transforme les décisions de l’entreprise
Popularisée en 1987 par le rapport Brundtland, la notion de développement durable désigne un mode de développement qui répond aux besoins du présent sans compromettre la capacité des générations futures à répondre aux leurs. Appliquée à l’entreprise, elle invite à créer de la valeur sans reporter les coûts sur l’environnement, les salariés, les territoires ou les générations à venir.
Testez vos connaissances RSE
Cette approche dépasse la seule transition écologique. Une entreprise peut réduire ses déchets tout en fragilisant les conditions de travail : sa démarche restera incomplète. À l’inverse, une politique sociale solide ne compense pas des consommations énergétiques ou des pratiques d’achat incompatibles avec les ressources disponibles. Le développement durable repose donc sur un équilibre concret entre trois dimensions interdépendantes.
- Le pilier environnemental concerne le climat, l’énergie, l’eau, les matières premières, la biodiversité, les déchets et les pollutions.
- Le pilier social et sociétal couvre la santé, la sécurité, l’égalité professionnelle, l’inclusion, les compétences, les droits humains et l’ancrage territorial.
- Le pilier économique vise une activité pérenne, capable d’innover, de rémunérer équitablement le travail et de résister aux évolutions du marché.
RSE, ESG et transition écologique : des notions proches, mais pas interchangeables
La RSE, ou responsabilité sociétale des entreprises, traduit les principes du développement durable dans la gouvernance et les métiers. Elle organise les engagements de l’entreprise envers ses parties prenantes. Les critères ESG, environnement, social et gouvernance, servent surtout à évaluer et à publier des informations extra-financières, notamment pour les investisseurs, les financeurs et les donneurs d’ordre. La transition écologique se concentre sur la réduction des pressions exercées sur les écosystèmes et le climat.
| Notion | Rôle principal | Usage dans l’entreprise |
|---|---|---|
| Développement durable | Vision globale de long terme | Oriente le modèle économique et les arbitrages |
| RSE | Démarche de responsabilité | Structure les politiques, les actions et les relations avec les parties prenantes |
| ESG | Grille d’évaluation et de reporting | Mesure et communique des données environnementales, sociales et de gouvernance |
| QHSE | Management de la qualité, de la sécurité et de l’environnement | Améliore les processus et la prévention des risques opérationnels |
| Transition écologique | Transformation environnementale | Réduit les émissions, les consommations, les déchets et les pressions sur les ressources |
Pourquoi l’engagement durable devient un levier de performance
Une démarche cohérente apporte des bénéfices qui dépassent l’image de marque. La sobriété énergétique peut réduire les charges de fonctionnement. Le réemploi et la réparation peuvent prolonger la durée de vie des équipements. Des achats responsables sécurisent certains approvisionnements. Ces résultats ne sont pas automatiques : ils dépendent d’objectifs réalistes, d’un suivi régulier et de choix adaptés au métier.
CSRD : comprendre les obligations de durabilité des grandes entreprises — Découvrez les informations que les grandes entreprises doivent publier sur leurs impacts environnementaux et sociaux dans le cadre de la CSRD.
Le développement durable renforce aussi la résilience. Une entreprise qui connaît ses consommations, ses dépendances fournisseurs et ses risques sociaux est mieux préparée aux variations de prix, aux évolutions réglementaires, aux tensions sur les matières premières et aux attentes des clients. Cette connaissance permet d’arbitrer avant l’urgence plutôt que de subir des changements coûteux.
Donner du sens sans instrumentaliser les salariés
Les équipes sont souvent les premières à repérer les gaspillages, les risques de sécurité, les difficultés liées aux déplacements ou les écarts entre les valeurs affichées et la réalité. Les associer à la démarche améliore la qualité des solutions et peut soutenir la qualité de vie au travail. Cela suppose de leur donner du temps, des informations et un pouvoir d’action réel, au lieu de leur demander de porter seuls des objectifs décidés ailleurs.
Le développement durable fournit un filtre de décision utile lorsqu’un projet paraît rentable à court terme. Avant de valider un nouvel emballage, un outil numérique, un fournisseur ou un déplacement, l’entreprise peut examiner ce que le prix d’achat ne montre pas : consommation d’énergie, maintenance, durée de vie, conditions de fabrication, données collectées, fin de vie et dépendance logistique. Ce regard sur le coût complet évite de confondre économie immédiate et efficacité réelle.
Commencer par les impacts réels plutôt que par une liste d’actions
Pour une TPE comme pour un grand groupe, le bon point de départ est un diagnostic proportionné. Il n’est pas nécessaire de tout mesurer dès le premier jour. Il faut d’abord identifier les domaines sur lesquels l’entreprise a le plus d’influence et les principaux risques. Dans une société de services, les locaux, le numérique, les déplacements et les achats peuvent être prioritaires. Dans l’industrie, l’énergie, les matières, les procédés, la sécurité et la chaîne d’approvisionnement pèseront souvent davantage.
Cartographier la chaîne de valeur et écouter les parties prenantes
La direction, les salariés, les clients, les fournisseurs, les collectivités et les partenaires n’ont pas les mêmes attentes, mais leurs retours révèlent des enjeux utiles. Une cartographie de la chaîne de valeur permet d’examiner l’amont, les opérations et l’aval : d’où viennent les matières, comment les produits sont utilisés et ce qu’ils deviennent en fin de vie. Cette analyse aide à définir les sujets matériels, c’est-à-dire ceux qui comptent le plus pour l’activité et ses impacts.
La double matérialité apporte une lecture complémentaire. Elle évalue à la fois les effets de l’entreprise sur les personnes et l’environnement, ainsi que les effets des enjeux de durabilité sur sa performance financière. Même lorsqu’elle n’est pas imposée, cette méthode évite les plans d’action déconnectés des risques stratégiques.
Mesurer avant de promettre
Le bilan carbone permet de recenser les émissions de gaz à effet de serre et de repérer les postes les plus significatifs. Des référentiels comme le GHG Protocol aident à organiser cette comptabilisation. L’objectif n’est pas de produire un document isolé, mais d’orienter les décisions concernant les achats, les déplacements, l’énergie, les matières premières ou la conception des offres.
Une fois les priorités identifiées, l’entreprise peut choisir quelques indicateurs fiables. Mieux vaut suivre six données utiles avec une méthode stable que publier un tableau très riche, mais impossible à actualiser.
| Thème | Indicateur possible | Rythme de suivi | Décision associée |
|---|---|---|---|
| Climat | Émissions de gaz à effet de serre par poste | Annuel, avec suivi des postes majeurs | Plan de réduction et choix des fournisseurs |
| Énergie | Consommation par site ou unité produite | Mensuel ou trimestriel | Réglages, travaux et équipements |
| Achats | Part des fournisseurs évalués sur des critères RSE | Trimestriel ou annuel | Référencement et dialogue avec les fournisseurs |
| Social | Accidents, absentéisme, formation et égalité | Trimestriel | Prévention et politique RH |
| Circularité | Part réparée, réemployée ou recyclée | Trimestriel ou annuel | Conception et gestion des déchets |
Une feuille de route pragmatique pour déployer la démarche
Une démarche RSE solide se construit par étapes. Elle doit être portée par la direction, puis déclinée dans les métiers : achats, finance, ressources humaines, opérations, informatique, immobilier, marketing et commercial. Désigner un pilote est utile. Lui laisser toute la charge serait contre-productif.
- Établir un état des lieux : collecter les données disponibles, réaliser les entretiens, identifier les obligations applicables et cartographier les impacts.
- Prioriser : retenir les enjeux significatifs selon l’impact, le niveau de risque, la capacité d’action et l’importance pour les parties prenantes.
- Fixer des objectifs mesurables : préciser un responsable, une échéance, un indicateur et les moyens nécessaires pour chaque action.
- Agir sur les opérations : réduire les consommations, prévenir les déchets, améliorer les achats, la mobilité, la sécurité et l’inclusion.
- Suivre et corriger : examiner les résultats à une fréquence définie, expliquer les écarts et ajuster le plan.
Les premières actions peuvent être simples : régler le chauffage et l’éclairage, limiter les impressions, prolonger la durée de vie du matériel informatique, organiser le tri, former les acheteurs, formaliser un questionnaire fournisseurs ou favoriser des modes de déplacement moins émetteurs. Elles gagnent en efficacité lorsqu’elles s’inscrivent dans une trajectoire plus large : écoconception, économie circulaire, énergies renouvelables, numérique responsable ou évolution du modèle d’affaires.
Référentiels, obligations et communication : chercher la preuve avant le label
Les référentiels sont des repères, pas des raccourcis. La norme ISO 14001 aide à structurer un système de management environnemental. La norme ISO 26000, publiée en 2010, propose des lignes directrices sur la responsabilité sociétale autour de 7 thématiques. Les référentiels GRI peuvent soutenir la publication d’informations de durabilité. Des évaluations comme Ecovadis ou des démarches telles que B Corp peuvent répondre à des attentes commerciales ou de positionnement.
L’Agenda 2030, adopté le 25 septembre 2015 par les États membres de l’ONU, rassemble 17 Objectifs de développement durable et 169 cibles. Il peut servir de cadre pour relier les actions de l’entreprise à des enjeux plus larges, à condition de sélectionner les ODD réellement liés à son activité plutôt que de les afficher tous.
Comprendre les exigences réglementaires sans les confondre
La réglementation française et européenne distingue plusieurs dispositifs. La CSRD encadre progressivement le reporting de durabilité pour des catégories d’entreprises définies par leur taille, leurs critères financiers ou leur cotation. Elle succède à un cadre antérieur associé à la DPEF et à la directive NFRD. Le décret tertiaire concerne certains bâtiments à usage tertiaire et fixe des obligations de réduction des consommations d’énergie. La loi PACTE permet par ailleurs à une société d’inscrire une raison d’être dans ses statuts.
Les règles d’application, les calendriers et les seuils évoluent. Avant de bâtir un reporting ou d’engager une certification, il est prudent de vérifier son périmètre exact dans les textes officiels et, si nécessaire, auprès d’un conseil compétent. Les ressources de l’ADEME, de l’AFNOR, du Portail RSE et de la Plateforme Transition écologique des entreprises peuvent aussi orienter les démarches et les dispositifs d’accompagnement.
Enfin, une communication responsable décrit ce qui est fait, ce qui est mesuré et ce qui reste à améliorer. Elle évite les formules absolues, les bénéfices environnementaux non démontrés et les visuels qui suggèrent un impact supérieur à la réalité. La crédibilité repose sur des preuves, des limites reconnues et des progrès suivis dans le temps.
Articles qui pourraient vous intéresser :
 Tendencio : Faut-il craquer pour leurs meubles design à prix cassés ?
 Quel ordinateur portable pour travailler ? 3 critères de mobilité et 8 Go de RAM minimum
 Devis de maintenance informatique : 3 piliers de coût et garanties pour sécuriser votre activité
 Excel pour la gestion de projet : structurer les tâches, suivre le Gantt et connaître ses limites