RIB bancaire : vérifiez ces coordonnées avant chaque virement
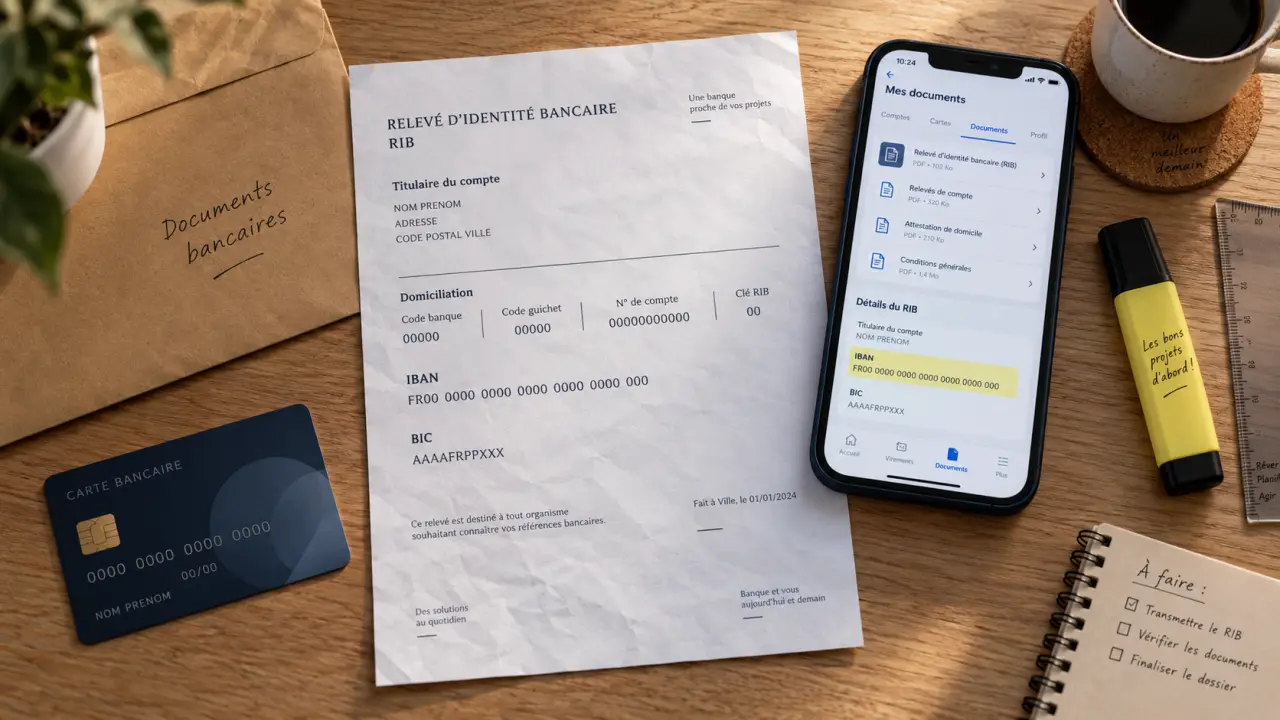
Un RIB bancaire identifie un compte et permet de recevoir un virement ou de mettre en place certains paiements. Il est généralement sans danger à transmettre à un interlocuteur légitime. En revanche, une coordonnée mal saisie ou frauduleusement remplacée peut envoyer les fonds vers un autre compte. Savoir lire ce document et vérifier son destinataire permet d’éviter les erreurs les plus courantes.
Le RIB bancaire, la carte d’identité d’un compte
RIB signifie relevé d’identité bancaire. Ce document n’indique ni le solde ni les opérations du compte. Il rassemble les coordonnées nécessaires pour l’identifier dans le système bancaire. Une entreprise peut ainsi verser un salaire, une administration effectuer un remboursement ou un proche réaliser un virement vers le bon destinataire.
Un RIB comporte habituellement le nom du ou des titulaires, le nom de l’établissement bancaire et plusieurs identifiants. Dans son format français historique, il comprend notamment le code banque, le code guichet, le numéro de compte et la clé RIB. Aujourd’hui, l’IBAN est l’identifiant le plus souvent demandé pour effectuer un virement SEPA.
Lire les informations sans les confondre
Le code banque compte 5 chiffres et identifie l’établissement. Le code guichet, lui aussi composé de 5 chiffres, désigne l’agence ou l’unité de gestion. Le numéro de compte peut compter 11 caractères, tandis que la clé RIB comprend 2 chiffres. Elle aide à contrôler la cohérence des coordonnées françaises. Ces références permettent de comprendre un document, même si les paiements actuels utilisent surtout l’IBAN.
| Élément | Rôle principal | Quand l’utiliser |
|---|---|---|
| RIB | Document qui réunit les coordonnées du compte | À transmettre à un employeur, un client ou un organisme |
| IBAN | Identifiant international du compte | Pour les virements SEPA et de nombreux virements internationaux |
| BIC ou SWIFT | Identifiant de l’institution financière | Parfois requis pour une opération internationale |
IBAN et BIC : ce que votre interlocuteur doit réellement recevoir
Le RIB est le document complet, tandis que l’IBAN est l’identifiant bancaire qui y figure. En France, un IBAN contient 27 caractères alphanumériques. Selon le pays, il peut en compter jusqu’à 34. Il reprend plusieurs éléments qui servent à identifier le compte selon un format standardisé. Pour un virement dans la zone SEPA, l’IBAN est généralement indispensable.
Prélèvement bancaire : contester un débit non autorisé — Consultez les règles officielles et les délais pour contester un prélèvement bancaire non autorisé, notamment dans les 13 mois suivant le débit.
Le BIC, aussi appelé code SWIFT, identifie la banque au niveau international. Il comporte 8 ou 11 caractères. Les 4 premiers correspondent au code de la banque, les 2 suivants au pays et les 2 suivants à la localisation. Trois caractères supplémentaires peuvent préciser une filiale. Le BIC n’est pas systématiquement demandé pour un virement SEPA, mais il peut être nécessaire dans d’autres opérations internationales.
Une règle simple avant de partager vos coordonnées
Téléchargez de préférence un RIB depuis votre application bancaire ou votre espace client, plutôt que de recopier manuellement un numéro. Un caractère oublié dans un IBAN peut bloquer le paiement. Si les coordonnées saisies correspondent à un compte valide, les fonds peuvent aussi être envoyés au mauvais destinataire. Avant chaque transmission, relisez le nom du titulaire, l’IBAN et, si nécessaire, le BIC.
Les usages concrets et les endroits où retrouver son RIB
Un RIB bancaire sert d’abord à recevoir de l’argent : salaire, remboursement de frais, prestation, loyer versé par un locataire ou règlement d’une facture par un client. Il peut aussi être demandé pour mettre en place un prélèvement SEPA, par exemple pour une facture d’énergie, une assurance ou un abonnement. Dans ce cas, le créancier doit disposer d’une autorisation. Un RIB seul ne lui permet pas de débiter librement votre compte.
- Dans l’espace client du site de votre banque, souvent dans la rubrique « comptes » ou « documents » ;
- Dans l’application mobile, avec une option de consultation, de partage ou de téléchargement ;
- Au guichet de votre agence, selon l’organisation de votre établissement ;
- Sur un chéquier ou auprès d’un distributeur automatique de billets, selon les banques.
Un compte joint possède son propre RIB. Vérifiez que les titulaires mentionnés correspondent bien à la situation recherchée. Pour une activité professionnelle ou une association, utilisez le RIB du compte concerné, et non celui d’un dirigeant ou d’un particulier. Cette vérification limite les rejets comptables et facilite le suivi des paiements.
Lorsque vous ajoutez un nouveau bénéficiaire, prévoyez un temps d’arrêt entre la réception du RIB et la validation du virement. Cette pause permet de vérifier le nom du bénéficiaire, le contexte de la demande et le canal par lequel les coordonnées ont été reçues. Elle est particulièrement utile lorsqu’un changement intervient au milieu d’un échange habituel avec un fournisseur, un bailleur ou un client.
Communiquer un RIB sans tomber dans le piège du faux RIB
Donner son RIB à un employeur, une administration, un client ou un créancier identifié est une pratique courante. Ces coordonnées ne permettent pas, à elles seules, de retirer de l’argent sur votre compte. Un prélèvement SEPA suppose un mandat de prélèvement autorisé par le titulaire. Il faut toutefois rester attentif : le principal risque vient de l’usurpation, du détournement des coordonnées ou de la réception d’un faux document.
Les signaux d’alerte d’une fraude
L’arnaque au faux RIB consiste souvent à intercepter ou à imiter un échange entre un client et un fournisseur, un bailleur et un locataire, ou une entreprise et son prestataire. Le fraudeur envoie alors un message annonçant un changement de coordonnées bancaires. Il peut utiliser un ton urgent ou une adresse électronique proche de l’adresse réelle. Un PDF bien présenté ne suffit pas à prouver l’authenticité du RIB.
- Ne validez pas un changement de RIB reçu uniquement par e-mail ;
- Appelez votre interlocuteur au numéro que vous connaissez déjà, jamais à celui indiqué dans le message suspect ;
- Comparez le nom du titulaire avec celui figurant sur vos précédentes factures ou sur vos contrats ;
- Pour un montant important, demandez une confirmation écrite par un second canal identifié.
Erreur, prélèvement inconnu ou virement frauduleux : agir vite
Si vous avez transmis un mauvais RIB, prévenez immédiatement la personne ou l’organisme qui devait effectuer le paiement. Il pourra corriger les coordonnées avant l’exécution. Si le virement est déjà parti vers un mauvais IBAN, contactez sans attendre votre banque et demandez si un rappel du virement est possible. Le remboursement n’est pas automatique : l’opération peut avoir été exécutée conformément aux coordonnées fournies, même si elles ne correspondaient pas au nom que vous aviez en tête.
Face à un prélèvement que vous n’avez pas autorisé, contactez votre banque pour le contester. Dans l’Union européenne ou l’Espace économique européen, le délai indiqué pour un prélèvement non autorisé est de 13 mois. Hors de cette zone, il est de 70 jours. Conservez les e-mails, les captures d’écran, les factures et les coordonnées frauduleuses. Ces éléments pourront être utiles à votre banque et, si nécessaire, lors d’un dépôt de plainte.
En cas de faux RIB confirmé, signalez rapidement l’incident à votre banque, à votre interlocuteur habituel et aux autorités compétentes. Une intervention rapide peut permettre de bloquer une opération encore en cours. Pour les prochains règlements, vérifiez systématiquement le document reçu, le nom du titulaire et le numéro de téléphone utilisé pour le contre-appel.
Articles qui pourraient vous intéresser :
 Frais bancaires : comment économiser jusqu’à 296€ par an en changeant d’établissement ?
 Générateur de facture Simplifie-ta-compta : automatisez votre conformité et sécurisez votre trésorerie
 CapEx : calcul, amortissement et 4 erreurs stratégiques à éviter pour votre croissance
 PEE : blocage, risque, frais, l’abondement compense-t-il vraiment ces contraintes ?