Un salarié au SMIC coûte de 1 887,75 € à 2 589 € par mois selon les charges
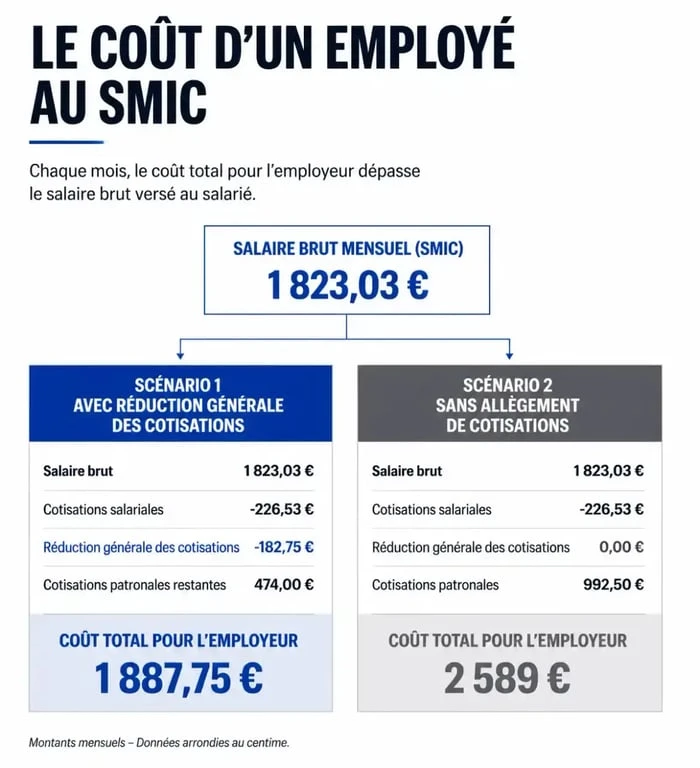
Pour un salarié à temps plein payé au SMIC, le coût mensuel pour l’employeur peut aller de 1 887,75 € avec allègement à 2 589 € sans allègement. L’écart ne vient pas du salaire versé au salarié, mais des cotisations patronales, des exonérations applicables et des frais liés au poste. Pour préparer un budget d’embauche réaliste, il faut donc distinguer le salaire brut du coût complet.
Le point de départ : 1 823,03 € brut pour 35 heures
Sur une base de 35 heures par semaine, le SMIC mensuel brut s’élève à 1 823,03 €, soit 12,02 € brut de l’heure. Après déduction des cotisations salariales, le salarié perçoit un montant inférieur. Le salaire net mensuel indiqué est de 1 477,93 €, soit 9,74 € net de l’heure.
| Repère de rémunération | Montant |
|---|---|
| SMIC horaire brut | 12,02 € |
| SMIC mensuel brut à temps plein | 1 823,03 € |
| SMIC horaire net | 9,74 € |
| SMIC mensuel net | 1 477,93 € |
| SMIC net annuel | 17 735,16 € |
Le calcul du brut mensuel repose sur une formule simple : taux horaire brut × 35 heures × 52 semaines, puis division par 12 mois. Cette base permet de vérifier une fiche de paie, mais elle ne suffit pas pour connaître le coût réel d’une embauche. L’employeur doit aussi intégrer les cotisations patronales et les dépenses liées au poste.
Brut, net, salaire chargé : ne pas comparer des montants différents
Le salaire net correspond à la somme effectivement versée au salarié, avant l’éventuel prélèvement à la source. Le salaire brut est la rémunération inscrite au contrat, avant la déduction des cotisations salariales. Le salaire chargé correspond au brut augmenté des cotisations patronales. Pour l’employeur, ce dernier montant sert de première référence pour estimer le budget de paie.
Le « super brut » inclut aussi les dépenses liées au poste
Dans les échanges de gestion, le terme « super brut » désigne souvent le coût total de l’emploi. Il comprend le salaire brut, les charges patronales et, selon le niveau de détail retenu, les coûts indirects : mutuelle, transport, titres-restaurant, équipement, formation ou logiciels professionnels. À titre de repère, un salaire brut de 2 000 € peut représenter un super brut de 2 840 €, soit 182 % du net dans certains cas.
Le passage du net au coût réel relie deux budgets différents : le revenu du salarié et la trésorerie de l’entreprise. Une embauche peut sembler supportable lorsqu’elle est évaluée à partir du seul net mensuel, puis peser davantage une fois ajoutés les cotisations, les avantages collectifs et l’installation du poste. Un raisonnement sur douze mois donne une vision plus fiable qu’une estimation fondée uniquement sur la paie du premier mois.
Pourquoi le coût varie de 1 887,75 € à 2 589 €
Sans dispositif de réduction, les cotisations patronales représentent environ 42 % du salaire brut. Pour un SMIC brut de 1 823,03 €, le coût chargé atteint alors environ 2 589 € par mois. Ce montant fournit un ordre de grandeur prudent pour une simulation qui ne tient compte d’aucune exonération.
Ces cotisations financent notamment la protection sociale et l’assurance chômage. Selon la situation de l’entreprise et du salarié, elles peuvent inclure des contributions liées à la retraite complémentaire AGIRC-ARRCO, à l’assurance maladie, aux allocations familiales, au FNAL, à la CSA, à l’AGS et aux accidents du travail. Le niveau total des charges n’est donc pas strictement identique d’une entreprise à l’autre.
Le coût après réduction générale des cotisations
Au niveau du SMIC, l’employeur peut généralement bénéficier de la réduction générale des cotisations patronales, aussi appelée réduction Fillon, si les conditions sont remplies. Ce mécanisme concerne les rémunérations inférieures à 1,6 SMIC. Le plafond brut correspondant est de 2 882,88 €.
Dans l’exemple retenu pour un salarié payé exactement au SMIC, le taux effectif des charges patronales descend à 3,55 %. Le coût chargé mensuel atteint alors 1 887,75 €, contre 2 589 € sans allègement. Cette réduction ne supprime pas toutes les cotisations. Certaines restent dues, notamment selon le taux d’accidents du travail, retenu dans la limite de 0,55 % dans le dispositif.
Les dépenses à ajouter au salaire chargé
Le salaire chargé est un indicateur utile pour suivre la paie, mais il ne couvre pas nécessairement tous les engagements financiers liés à l’arrivée d’un salarié. Certains coûts sont obligatoires. D’autres dépendent de la politique sociale de l’entreprise ou des besoins du poste.
- Mutuelle d’entreprise : l’employeur participe au financement de la complémentaire santé collective.
- Transport domicile-travail : une prise en charge des abonnements de transport public peut s’appliquer.
- Avantages repas : titres-restaurant, restauration collective ou indemnités selon l’organisation retenue.
- Matériel et environnement de travail : ordinateur, téléphone, vêtements professionnels, mobilier, licences et équipements de sécurité.
- Temps d’intégration et formation : tutorat, montée en compétences, baisse temporaire de productivité ou remplacement pendant une formation.
Ces dépenses ne doivent pas être ajoutées automatiquement à chaque embauche. Leur montant dépend du métier, du lieu de travail et de la convention collective. Les écarter complètement peut toutefois fausser la comparaison entre un recrutement interne, un recours à l’intérim et une prestation externe. Le budget doit donc distinguer les coûts fixes des dépenses propres au poste.
Faire une estimation fiable avant de recruter
Pour prendre une première décision, retenez deux niveaux de budget. Le premier correspond au coût de paie mensuel : 1 887,75 € lorsque la réduction générale s’applique dans les conditions de l’exemple, ou environ 2 589 € sans allègement. Le second correspond au coût complet de l’emploi. Il inclut les frais récurrents et ponctuels nécessaires au poste.
- Vérifiez le salaire minimum prévu par la convention collective. Il peut être supérieur au SMIC légal.
- Intégrez les primes, les heures supplémentaires et les avantages prévus au contrat, car ils peuvent modifier l’assiette de calcul.
- Contrôlez l’éligibilité à la réduction générale et aux éventuelles aides spécifiques, notamment pour certains contrats d’apprentissage.
- Projetez le coût sur douze mois en incluant les congés, les dépenses d’équipement et les avantages collectifs.
- Validez le résultat avec un outil de paie ou un professionnel, car le taux réel dépend de paramètres propres à l’entreprise.
Le coût d’un employé au SMIC n’est donc pas un montant unique. Pour la paie seule, l’ordre de grandeur se situe entre 1 887,75 € et 2 589 € par mois, selon l’application des allègements. Pour piloter une embauche dans la durée, l’entreprise doit aussi prévoir les dépenses nécessaires pour rendre le salarié opérationnel.
Articles qui pourraient vous intéresser :
 Être un bon manager : 5 compétences clés pour transformer votre équipe en moteur de performance
 39h par semaine : environ 2 jours de RTT par mois, soit jusqu’à 26 par an
 Designer graphique : missions, formation, compétences et débouchés
 Ancienneté dans une entreprise : calcul, reprise et droits à vérifier