Expertise entreprise : missions, évaluation et choix du bon expert
L’expertise entreprise désigne l’intervention d’un professionnel qui analyse une situation pour éclairer une décision. Elle peut prendre plusieurs formes : accompagnement comptable du dirigeant, estimation de la valeur d’une société, audit avant une acquisition ou mission demandée par le comité social et économique (CSE).
Pour suivre vos comptes, un expert-comptable est souvent le premier contact. Pour fixer une fourchette de valeur avant une vente, recherchez une compétence en évaluation. Pour analyser les conséquences d’un projet sur les salariés, le CSE peut recourir à un expert dans les conditions prévues pour sa mission.
Quelle expertise choisir selon votre besoin ?
| Votre situation | Expertise à rechercher | Résultat attendu |
|---|---|---|
| Suivre les comptes et la trésorerie | Expertise comptable et conseil en gestion | Comptes fiables et indicateurs de pilotage |
| Créer ou développer une activité | Conseil comptable, financier et juridique | Prévisionnel et analyse des choix envisagés |
| Vendre, transmettre ou lever des fonds | Évaluation financière | Fourchette de valeur et hypothèses documentées |
| Acheter une entreprise | Évaluation et audits d’acquisition | Analyse du prix et des risques repris |
| Préparer les travaux du CSE | Expertise adaptée à la mission du comité | Analyse indépendante du sujet examiné |
Ces missions peuvent se compléter. Une évaluation donne un ordre de grandeur de la valeur ; elle ne remplace pas nécessairement un audit juridique ou social approfondi avant un achat.
Que recouvrent les principales expertises ?
Comptabilité et pilotage
L’expert-comptable accompagne l’entreprise dans la tenue et l’analyse de ses comptes. Sa mission peut aller de la gestion des factures à la production d’indicateurs utiles au dirigeant. Elle aide notamment à comprendre l’évolution des charges, de la marge et de la trésorerie.
Le conseil en gestion va plus loin que le constat comptable : il met les chiffres en relation avec les décisions à prendre, comme recruter, investir ou financer une croissance.
Juridique, fiscal, social et patrimoine
Une analyse juridique et fiscale éclaire les conséquences d’une création, d’une restructuration, d’un changement de statut ou d’une transmission. Le volet social couvre notamment la paie et les questions liées aux salariés. Un conseil patrimonial peut, quant à lui, relier les décisions concernant l’entreprise aux objectifs personnels du dirigeant.
Lors d’une acquisition, ces regards sont complémentaires. Un contrat important proche de son échéance, un différend fiscal ou un risque social peuvent modifier l’intérêt de l’opération. Une analyse financière seule ne suffit pas toujours à mesurer leurs effets.
Organisation et ressources humaines
Une expertise peut aussi porter sur la répartition des responsabilités, les compétences disponibles ou la dépendance à certaines personnes clés. Ce regard est utile avant une croissance, une réorganisation ou une transmission : il aide à repérer ce qui pourrait perturber l’activité après le changement.
Pourquoi faire évaluer son entreprise ?
L’évaluation sert à construire une fourchette de valeur argumentée. Elle aide un vendeur à préparer sa négociation et un acheteur à apprécier le prix demandé. Elle peut aussi servir lors d’une levée de fonds ou d’une transmission, pour discuter de la valeur retenue entre les parties.
Vous n’avez pas besoin d’attendre une vente. Une première estimation peut révéler les facteurs qui soutiennent ou fragilisent la valeur : rentabilité irrégulière, dépendance à un client ou difficulté à transmettre certaines fonctions. Vous disposez alors de temps pour agir avant une opération.
La valeur estimée n’est toutefois pas automatiquement le prix final. Celui-ci résulte aussi de la négociation, des risques identifiés et des conditions de la transaction. Il faut également distinguer la valeur de l’activité de celle des titres : la dette et la trésorerie peuvent notamment peser sur le passage de l’une à l’autre.
Comment évalue-t-on une entreprise ?
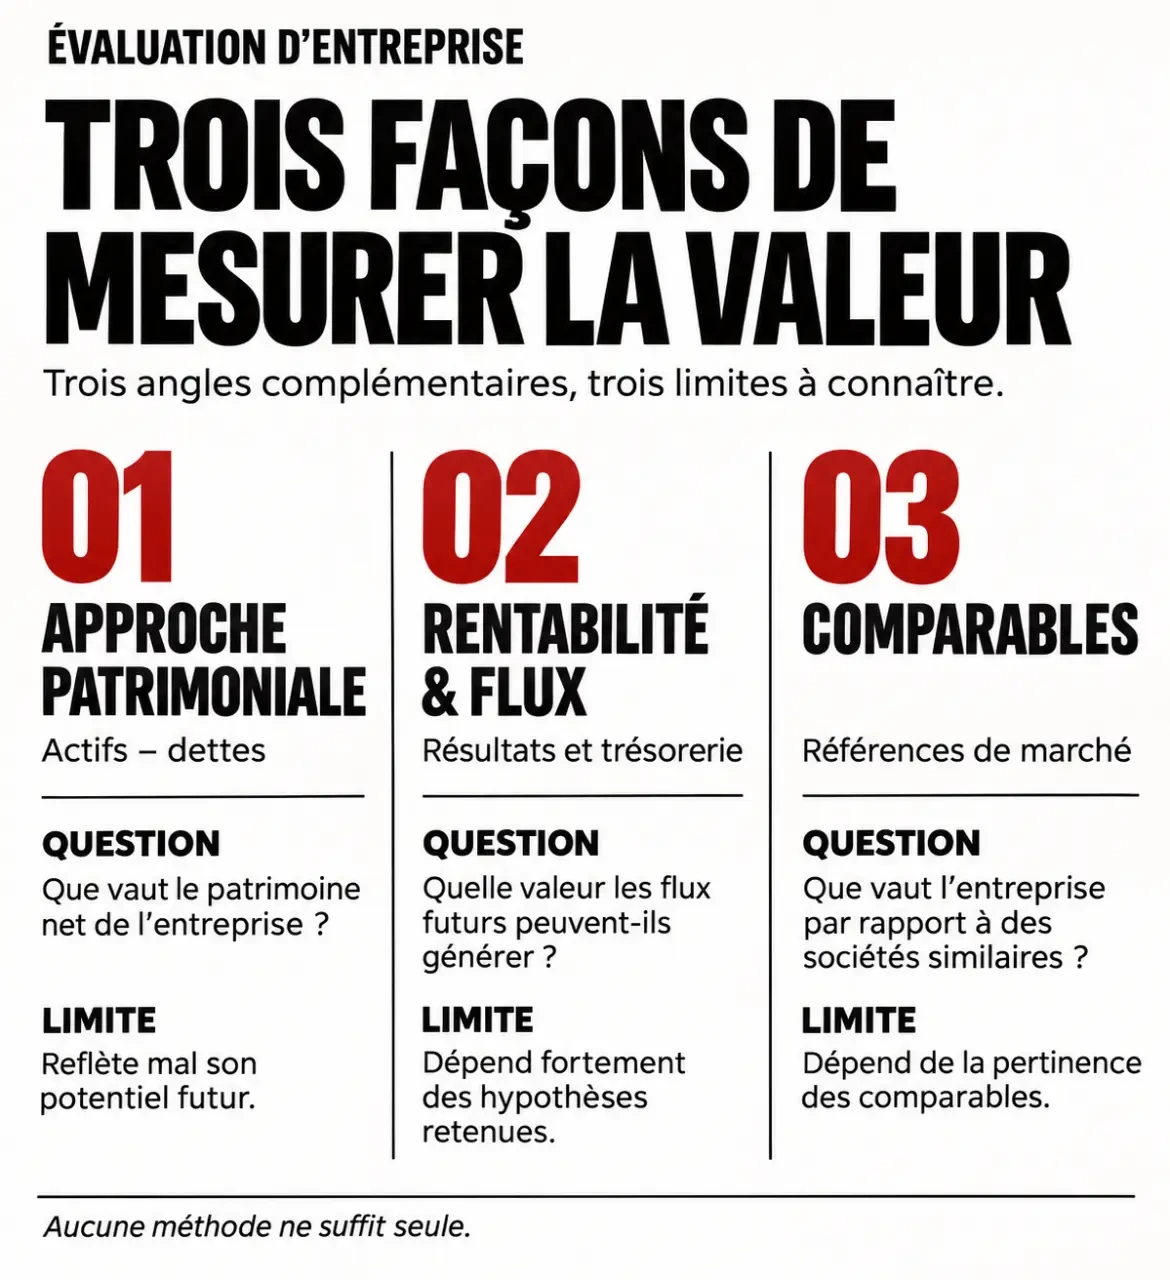
Trois familles de méthodes répondent à des questions différentes. Les croiser permet de comprendre pourquoi les résultats divergent plutôt que de retenir un chiffre isolé.
L’approche patrimoniale
Elle part des actifs et des dettes de l’entreprise, en examinant si leurs valeurs comptables reflètent leur valeur économique. Elle est particulièrement utile lorsque le patrimoine constitue une part importante de la valeur. Sa limite : elle peut moins bien traduire le potentiel futur d’une activité dont la valeur repose surtout sur ses clients, son savoir-faire ou ses équipes.
La rentabilité et les flux de trésorerie
Ces méthodes s’intéressent aux résultats ou à la trésorerie que l’activité peut produire. Pour les flux futurs, l’expert établit des prévisions puis les ramène à une valeur actuelle afin de tenir compte du temps et du risque.
Elles sont utiles lorsque l’entreprise dispose de perspectives exploitables. Leur résultat reste sensible aux hypothèses : croissance, marges, investissements et capacité à encaisser les ventes. Un prévisionnel financier doit donc expliquer ses choix, et pas seulement afficher une progression.
Les comparables
La comparaison consiste à rapprocher l’entreprise d’autres sociétés ou transactions présentant des caractéristiques similaires. Elle peut utiliser des ratios reliant la valeur à un indicateur financier. L’exercice donne un repère de marché, mais il devient fragile si les entreprises comparées diffèrent fortement par leur taille, leur activité ou leur rentabilité.
Exemple : une société possède peu d’actifs matériels mais bénéficie de contrats récurrents. Son approche patrimoniale peut donner un résultat inférieur à une méthode fondée sur ses revenus futurs. L’écart invite à examiner la durée des contrats et leur renouvellement : il ne signifie pas qu’une méthode est automatiquement fausse.
Les étapes d’une évaluation financière
- Définir l’objectif. Vente, achat, transmission ou levée de fonds : le contexte détermine les questions à traiter et le destinataire du rapport.
- Rassembler les informations. L’expert examine les comptes, les dettes, la trésorerie, les contrats importants et les données d’activité disponibles.
- Analyser l’entreprise et son marché. Il étudie la rentabilité, les risques juridiques, fiscaux et sociaux, l’organisation et les points de comparaison sectoriels.
- Construire des prévisions. Un prévisionnel peut couvrir trois à sept ans. Son horizon et ses hypothèses doivent rester cohérents avec la visibilité de l’activité.
- Appliquer les méthodes pertinentes. L’expert rapproche les résultats obtenus et explique les écarts ainsi que les limites des données.
- Restituer les conclusions. Le rapport présente la fourchette retenue, les hypothèses et les points de vigilance. Une présentation orale permet d’en discuter.
Avant une acquisition, cette évaluation peut être complétée par des audits ciblés. Ils cherchent notamment à identifier les engagements et les risques susceptibles d’affecter le prix ou les conditions de l’opération.
Comment choisir un expert et préparer sa mission ?
Commencez par formuler la décision à prendre : suivre la rentabilité, préparer un prix de vente ou examiner une acquisition. Puis comparez les propositions sur des critères concrets :
- La compétence et l’expérience : le professionnel connaît-il le type de mission, votre secteur et les enjeux de votre opération ?
- Le périmètre : la proposition comprend-elle une simple estimation, une analyse des risques ou des audits complémentaires ?
- Le livrable : recevrez-vous une fourchette expliquée, un rapport écrit et une restitution orale ?
- L’indépendance et la confidentialité : identifiez les éventuels liens avec une autre partie.
- Le prix et le calendrier : distinguez le forfait initial, les travaux exclus et les étapes de remise des conclusions.
Le coût dépend notamment du nombre de sujets à examiner et du niveau de détail attendu. Une mission d’estimation limitée ne se compare pas directement à une évaluation accompagnée d’audits juridiques et sociaux.
Pour démarrer, préparez les derniers comptes disponibles, une situation de trésorerie et de dette, les prévisions existantes ainsi que les principaux contrats. Ajoutez une présentation de l’activité, des clients importants et de l’organisation. Signalez aussi les litiges ou événements inhabituels : leur analyse fait partie de la mission, elle ne doit pas être découverte à la fin.
Comment le CSE peut-il recourir à un expert ?
Dans les entreprises d’au moins 50 salariés, le CSE peut recourir, dans les conditions prévues pour la mission concernée, à un expert-comptable ou à un expert habilité. L’objectif est de disposer d’une analyse utile à ses travaux et à l’exercice de ses attributions. Le comité peut aussi faire réaliser une expertise pour préparer ses travaux, à ses frais.
Le financement ne suit pas une règle unique. Certaines expertises sont prises en charge par l’employeur ; pour d’autres, l’employeur supporte 80 % des frais et le CSE 20 %. Il faut donc identifier le motif précis du recours avant de déterminer le financement applicable.
Des désaccords peuvent être portés devant le juge judiciaire. L’employeur peut notamment contester le choix de l’expert, le coût ou l’opportunité de l’expertise. Le CSE peut également saisir le juge si l’expert ne dispose pas des moyens nécessaires pour accomplir sa mission.
- Business intelligence tools : comparatif et critères de choix - 22 novembre 2026
- Branding : définition, exemples et étapes pour construire sa marque - 21 novembre 2026
- Recrutement B2B : prioriser les compétences et raccourcir le processus - 21 novembre 2026
Articles qui pourraient vous intéresser :
 Remises et Réductions : le cashback est-il rentable ou risqué ?
 Générateur de facture Simplifie-ta-compta : automatisez votre conformité et sécurisez votre trésorerie
 CapEx : calcul, amortissement et 4 erreurs stratégiques à éviter pour votre croissance
 PEE : blocage, risque, frais, l’abondement compense-t-il vraiment ces contraintes ?